Korang pernah tak rasa tergoda bila nampak iklan sewa kereta “sebagai rendah RM70 sehari” sambil kereta korang sendiri tengoh menunggu ansuran bulanan RM600? Atau sebaliknya - korang takde kereta, rasa nak beli, tapi setiap kali fikir pasal insurans, roadtax dan servis, tangan terus malas nak sign loan?
Ni soalan klasik yang setiap anak muda Malaysia akan hadapi sekurang-kurangnya sekali dalam hidup. Dan tahun 2026 ni menjadikan persamaan tu lagi menarik sebab landskap sewa kereta Malaysia baru je dapat satu kejutan besar.
📰 SOCAR Dah Tamat Operasi - Apa Maksudnya Korang?
Kalau korang pengguna setia SOCAR, mungkin dah tahu. Tapi kalau korang tengah pertimbang sewa kereta sebagai alternatif milikan, berita ni penting.
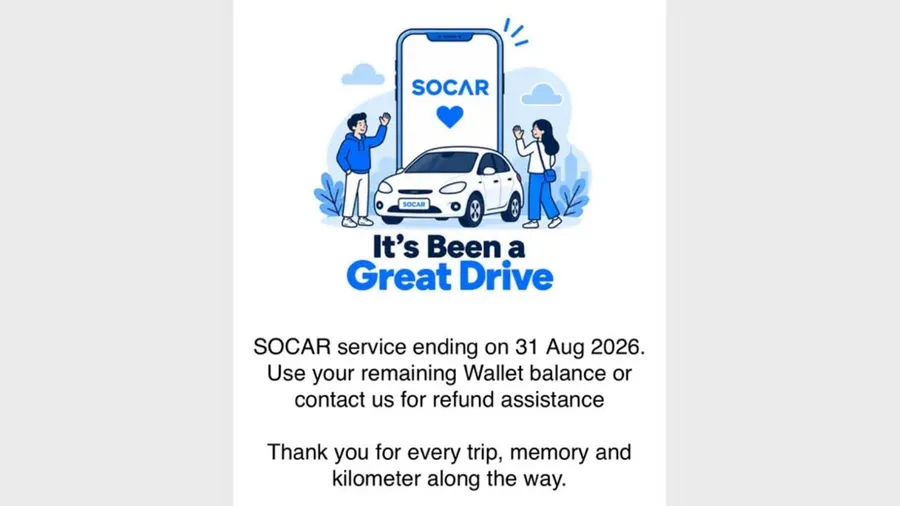
Pada 15 Ogos 2026, SOCAR mengumumkan penamatan operasinya di Malaysia berkuat kuasa 31 Ogos 2026 selepas lapan tahun berkhidmat sejak 2018. Pengendali tu memaklumkan fungsi dompet digital SOCAR Wallet turut dihentikan, dan pengguna yang masih ada baki diminta hubungi khidmat pelanggan untuk proses pemulangan wang.
Tapi jangan panic - ekosistem sewa kereta Malaysia tak mati. TREVO, platform sewa kereta rakan-ke-rakan (P2P) yang dilancarkan SOCAR Malaysia pada 2020, kekal beroperasi seperti biasa. GoCar dan syarikat sewa tradisional macam Hertz dan Avis juga masih menerima tempahan. Jadi soalan bukan lagi “sewa kereta atau tak”, tapi “sewa dari siapa dan berapa lama”.
📊 Jadual Rumusan: Sewa vs Beli Pandangan Sekilas
| Aspek | Sewa Kereta | Beli Kereta |
|---|---|---|
| Kos mula | Deposit RM300 - RM2,000 | Deposit 10% + kos pinjaman |
| Komitmen | Fleksibel (harian hingga bulanan) | Terikat loan 5-9 tahun |
| Insurans & roadtax | Termasuk dalam harga sewa | Kena bayar sendiri setahun sekali |
| Servis & penyelenggaraan | Tanggungjawab syarikat sewa | Tanggungjawab korang |
| Susut nilai | Tak kena | Korang yang tanggung |
| Sesuai untuk | Pengguna bandar, short-term, tak pasti masa depan | Commuter harian, keluarga, penggunaan jangka panjang |
| Fleksibiliti tukar kereta | Tinggi (boleh tukar model) | Rendah (terikat satu kereta bertahun-tahun) |
💰 Kos Sebenar Milikan Kereta - Bukan Sekadar Ansuran
Ni bahagian paling penting yang ramai orang skip. Ansuran bulanan tu cuma aisberg yang korang nampak. DuitMap dalam kajian Julai 2026 mereka anggarkan kos sebenar memiliki kereta di Malaysia adalah 1.5 hingga 2 kali ganda ansuran bulanan sahaja.
Mari kita pecahkan untuk kereta RM50,000:
| Komponen | Kos Bulanan (Anggaran) |
|---|---|
| Ansuran pinjaman (9 tahun, 3.5%) | RM580 |
| Insurans (NCD 0%) | RM150 - RM200 |
| Cukai jalan (1.5L) | RM8 |
| Petrol (1,000km/bulan) | RM150 - RM180 |
| Servis & penyelenggaraan | RM80 - RM120 |
| Parking | RM100 - RM300 |
| Tol (bergantung laluan) | RM0 - RM250 |
| Jumlah keseluruhan | RM1,100 - RM1,600/bulan |
Dan ni belum kira kos tersembunyi macam tayar (RM800-RM2,000 setiap 3-4 tahun), bateri, dan repair luar jangka yang boleh mencecah beribu ringgit.
🚗 Kos Sebenar Sewa Kereta - Bukan Sekadar RM70 Sehari
Sekarang mari kita tengok pihak sewa pulak. Harga sewa kereta di Malaysia berubah ikut model, tempoh, dan platform. Berdasarkan data terkini dari pelbagai platform pada 2026:
| Jenis Sewa | Kadar Indicatif | Deposit | Catatan |
|---|---|---|---|
| Sewa harian (Trevo P2P) | RM70 - RM150/hari | RM200 - RM500 | P2P, fleksibel, tawar pelbagai model |
| Sewa harian (Treasure/tradisional) | RM50 - RM200/hari | RM500 - RM1,000 | Paling jimat untuk 1-7 hari |
| Sewa ikut jam (GoCar) | RM6 - RM25/jam | RM400 | Sesuai untuk 1-8 jam |
| Sewa bulanan (GoCar Subs) | RM1,200 - RM2,800/bulan | Bergantung model | Termasuk insurans & servis |
| Sewa bulanan (Trevo monthly) | RM1,300 - RM1,600/bulan | RM300 - RM500 | Month-to-month, tiada kontrak panjang |
Berapa kos sebenar kalau korang sewa sepanjang tahun? Mari kira:
- Sewa bulanan GoCar Subs RM1,500 purata x 12 bulan = RM18,000 setahun
- Sewa harian Treasure RM100 purata x 200 hari = RM20,000 setahun (kalau korang kerap sewa)
- Sewa P2P Trevo RM1,400 x 12 = RM16,800 setahun
Bandingkan dengan kos milikan RM13,200 hingga RM19,200 setahun (RM1,100-RM1,600 sebulan x 12). Nampak tak zon kelabu tu?
📈 Kiraan Contoh: Gaji RM3,500, Pandu 1,000km Sebulan
Kita buat scenario realistik. Korang duduk KL, gaji bersih RM3,500, perlukan kereta untuk commute Subang ke KL sentral (1,000km sebulan) dan balik kampung sekali sebulan.
Pilihan A - Beli kereta RM50,000
| Item | Bulanan |
|---|---|
| Ansuran (9 tahun) | RM580 |
| Insurans (NCD 0%) | RM150 |
| Roadtax | RM8 |
| Petrol | RM160 |
| Servis (pro-rating) | RM80 |
| Parking rumah + office | RM250 |
| Jumlah | RM1,228 |
Jumlah 5 tahun: RM73,680. Nilai kereta selepas 5 tahun mungkin tinggal RM28,000-30,000 (susut nilai ~RM20,000-22,000).
Pilihan B - Sewa bulanan Trevo/GoCar
| Item | Bulanan |
|---|---|
| Sewa bulanan (termasuk insurans & servis) | RM1,500 |
| Petrol | RM160 |
| Parking | RM250 |
| Jumlah | RM1,910 |
Jumlah 5 tahun: RM114,600. Tapi korang boleh berhenti bila-bila, tukar kereta ikut musim, dan tak risau repair besar.
Pilihan C - Guna Grab + sewa ikut kesempatan
| Item | Bulanan |
|---|---|
| Grab harian (RM30 x 22 hari) | RM660 |
| Sewa kereta hujung minggu (RM100 x 4) | RM400 |
| Parking (occasional) | RM100 |
| Jumlah | RM1,160 |
Jumlah 5 tahun: RM69,600. Yang menarik, ni pilihan paling murah TAPI hanya berfungsi kalau korang tak perlukan kereta harian.
🎯 Bila Sewa Lebih Bijak?
Sewa kereta bukan pilihan bodoh - ia strategi yang betul untuk situasi tertentu:
- Korang baru berpindah bandar - Belum tahu sama ada korang nak stay lama. Sewa dulu 3-6 bulan,observe corak hidup, baru putuskan beli.
- Korang pengguna kerja dari rumah (WFH) - Perlukan kereta hujung minggu je. Sewa ikut jam/hari lebih logik dari bayar ansuran kereta yang parkir 6 hari seminggu.
- Korang kerja kontrak/probation - Kontrak 6 bulan yang tak pasti renewal. Jangan sign loan 9 tahun untuk pekerjaan yang tak stabil.
- Korang dah ada kereta lain dalam servis - Sewa sementara bengkel baiki kereta utama, lebih jimat dari rental tradisional RM150/hari.
- Korang nak rasa pelbagai model - Hari ni hatchback, bulan depan SUV. Milikan tak bagi korang pilihan ni.
- Korang tak mampu deposit 10% - Daripada pinjam lebih dengan tenure panjang, sewa dulu sambil kumpul deposit betul-betul.
🏦 Bila Beli Lebih Bijak?
- Korang commute harian jauh - Melebihi 1,200km sebulan, kos sewa bulanan dah mula menyamai atau melebihi kos milikan. Tiada faedah fleksibiliti bila korang guna kereta setiap hari.
- Korang ada keluarga - Kereta sendiri bagi korang kawalan penuh - kereta seat, car seat anak, keselamatan, dan tak perlu risau deposit terjejas kalau ada calar.
- Korang dah stabil kerja - Pekerjaan tetap, dah tahu korang akan tinggal bandar ni 5+ tahun. Loan 5-9 tahun jadi masuk akal.
- Korang pandu untuk kerja - Sales, juruteknik, delivery, field engineer. Kereta tu alat kerja, bukan pilihan gaya hidup. Milikan bagi aset yang boleh dijadikan jaminan.
- NCD korang dah 55% - Selepas 5+ tahun tanpa claim, insurans korang jauh lebih murah dari apa platform sewa kena charge.
- Korang nak jimat jangka panjang - Selepas loan settle, korang terus pegang kereta tu dengan kos bulanan rendah (petrol + servis + roadtax je, mungkin RM300-RM500). Sewa tak pernah ada titik ini.
📋 Langkah Demi Langkah: Cara Buat Keputusan
Jangan buat keputusan berdasarkan perasaan. Ikuti langkah ni:
- Kira jarak pemanduan bulanan sebenar - Bukan anggaran. Guna aplikasi GPS atau MySejahtera trip data. Kalau bawah 800km, sewa lebih menarik. Kalau atas 1,200km, milikan biasa menang.
- Kos semua komponen milikan - Jangan tengok ansuran je. Guna kalkulator kos kereta dan masukkan insurans, roadtax, servis, parking, tol.
- Banding dengan harga sewa bulanan paling murah - Guna harga Trevo monthly atau sewa bulanan tradisional, bukan harga harian.
- Tengok corak hidup korang 12 bulan lepas - Korang kerap travel? Kerja pindah tempat? Ada perancangan pindah rumah?
- Kira skenario terburuk - Kalau korang kehilangan kerja esok, mana satu lebih menyakitkan - ansuran loan terikat atau sewa yang boleh cancel?
- Cuba dulu sebelum commit - Kalau masih teragak-agak, sewa 3 bulan dulu. Kos “test drive” ni murah berbanding salah beli.
- Semak NCD korang - Kalau korang dah 5+ tahun tanpa claim, kos insurans sendiri mungkin jauh lebih rendah dari yang korang sangka, menjadikan milikan lebih menarik.
🛑 Perangkap Yang Kena Elak
Ni kesilapan yang kami nampak berulang kali:
| Perangkap | Kenapa Bahaya | Cara Elak |
|---|---|---|
| Banding ansuran je dengan sewa | Ansuran bukan kos penuh milikan | Kira kos penuh (insurans + servis + roadtax) |
| Lupa deposit sewa | Deposit RM300-RM2,000 terikat bila sewa | Semak polisi refund deposit sebelum sign |
| Sewa untuk e-hailing | Kontrak sewa persendirian larang penggunaan komersial | Baca terma kontrak, cari pakej sewa e-hailing khusus |
| Loan tenure paling panjang | Ansuran nampak murah tapi kos faedah tinggi | Pilih tenure terpendek yang korang mampu |
| Sewa bulanan dengan kontrak tersembunyi | Ada platform caj penalti keluar awal | Guna month-to-month macam Trevo bila boleh |
| Anggap insurans sewa cover semua | Insurans excess RM1,000-RM3,000 korang tanggung | Fahami excess dan pilihan upgrade |
| Lupa susut nilai | Kereta baru susut nilai paling banyak tahun pertama | Fikir berapa lama korang nak pegang kereta tu |
✅ Kesimpulan
Jadi mana satu lebih untung - sewa atau beli? Jawapan sebenar: bergantung kepada situasi korang, bukan formula universal.
Angka kasar dari kiraan kami:
- Pandu kurang 800km sebulan, hidup bandar, tak pasti masa depan: Sewa bulanan (Trevo/GoCar Subs). Kos lebih tinggi sedikit, tapi korang beli fleksibiliti dan peace of mind.
- Pandu 1,200km+ sebulan, commute harian, ada keluarga: Beli. Kos bulanan lebih rendah selepas kira semua komponen, dan korang ada aset selepas loan settle.
- Tak perlukan kereta selalu: Guna Grab + sewa ikut kesempatan. Ini paling jimat kalau corak hidup korang sesuai.
- Baru kerja, gaji bawah RM3,000: Elak loan besar. Sewa atau guna pengangkutan awam dulu sambil kumpul deposit dan naikkan gaji.
Yang paling penting - jangan banding ansuran dengan sewa terus. Kira kos penuh kedua-dua pilihan, tengok corak hidup korang sendiri, dan buat keputusan berdasarkan nombor, bukan emosi atau pressure dari jurujual.
Kata Kunci SEO: sewa kereta vs beli kereta, sewa kereta bulanan Malaysia, kos memiliki kereta 2026, SOCAR tutup, GoCar Subs, sewa kereta jimat, mana lebih untung sewa atau beli kereta, kos kereta bulanan Malaysia
Baca juga:
- Panduan Sewa Kereta Malaysia 2026 - Tips Harga — perbandingan penuh SOCAR, GoCar, Treasure dan syarikat tradisional
- Beli Kereta vs Grab: Mana Lagi Jimat 2026 — kiraan terperinci guna e-hailing sebagai alternatif milikan
- Kereta Baru vs Kereta Terpakai - Mana Untung? — kalau korang dah putuskan nak beli
- Beli Kereta Tunai vs Loan - Mana Lagi Untung? — strategi bayar selepas dah putuskan milikan
📚 Rujukan Rasmi
- Astro Awani - SOCAR umum henti perkhidmatan perkongsian kereta di Malaysia (15 Ogos 2026)
- Malay Mail - On-demand car sharing platform SOCAR is shutting down in Malaysia (15 Ogos 2026)
- DuitMap - Kos Sebenar Memiliki Kereta di Malaysia (dikemas kini Julai 2026)
- Stereng.my - Kos Sebenar Memiliki Kereta di Malaysia 2026
- TREVO - Long-Term Car Rental Malaysia 2026
Kredit gambar: Astro Awani/AMANZ - pengumuman penamatan operasi SOCAR Malaysia, 31 Ogos 2026.