Bila duit masuk setiap bulan, ramai orang fikir masalah kewangan selesai kalau dapat tambah pendapatan. Realitinya lebih keras: pendapatan yang lebih tinggi tidak banyak membantu kalau wang hilang tanpa pelan, hutang tidak dipantau dan keluarga tiada tunai apabila kecemasan datang.
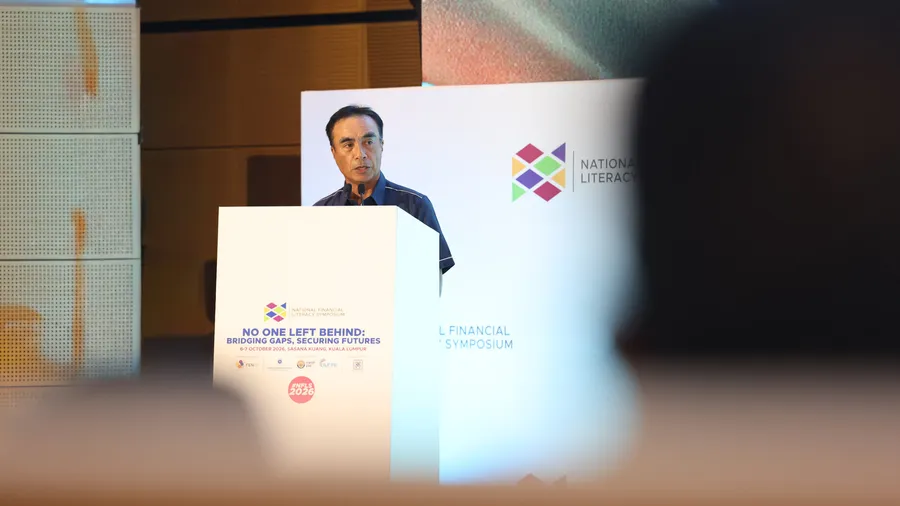
Bank Negara Malaysia melancarkan Financial Literacy Month 2026 pada 6 Oktober 2026 dengan tema Money Smart When It Matters Most, atau Bijak Wang Dulu, Tenang Bila Perlu. Ini bukan pengumuman bantuan tunai dan bukan juga janji pulangan pelaburan. Ia ialah kempen pendidikan kewangan yang cuba mengubah pengetahuan kepada tindakan ketika orang menerima gaji pertama, membeli rumah, memulakan keluarga, menghadapi bil perubatan atau bersedia untuk persaraan.
Jadual Rumusan
| Perkara | Maklumat |
|---|---|
| Program | Financial Literacy Month 2026 dan Nationwide Roadshow 2026 |
| Penganjur utama | Bank Negara Malaysia melalui Financial Education Network (FEN) |
| Tema | Money Smart When It Matters Most / Bijak Wang Dulu, Tenang Bila Perlu |
| Tarikh pelancaran | 6 Oktober 2026 di Kuala Lumpur |
| Roadshow | Bermula 21 September di Perak dan berakhir 21 Oktober di Johor, dengan program selari di Sabah dan Sarawak |
| Fokus isi rumah | Simpanan, hutang, perlindungan, persaraan dan keputusan kewangan ketika hidup berubah |
| Status bantuan tunai | Bukan skim bantuan tunai; ia program pendidikan dan sokongan literasi kewangan |
Apa Maksudnya Untuk Keluarga Malaysia
Tema tahun ini sebenarnya satu teguran kepada cara biasa kita mengurus duit. Ramai hanya mencari ilmu apabila sudah terjebak: kad kredit sudah tertunggak, kereta rosak, pasangan sakit atau akaun bank sudah menjadi sasaran scammer. Ketika itu, pilihan sudah lebih sempit dan keputusan dibuat kerana terdesak.
BNM menekankan bahawa persediaan kewangan dibina ketika keadaan masih biasa. Maksudnya, perkara seperti simpanan kecemasan, perlindungan insurans, kawalan hutang dan keselamatan akaun bukan projek bermusim. Ia perlu dibentuk sebelum masalah berlaku.
Ucapan pelancaran itu turut menyebut beberapa kumpulan yang berdepan realiti berbeza, termasuk generasi sandwich, pekerja gig dan platform, serta keluarga yang menjaga anak berkeperluan khas. Masalah mereka tidak boleh diselesaikan dengan nasihat umum seperti “berjimat lebih banyak” kerana pendapatan, komitmen dan risiko setiap keluarga memang berbeza.
5 Langkah Demi Langkah Untuk Bertindak
1. Kira aliran tunai sebenar selama 30 hari
Senaraikan pendapatan bersih yang benar-benar masuk, bukan angka gaji kasar. Kemudian rekod bil tetap, hutang, belanja dapur, pengangkutan, anak, perubatan dan perbelanjaan yang sering bocor.
Jangan menipu diri dengan membulatkan angka terlalu rendah. Kalau makan di luar tiga kali seminggu, tulis jumlah sebenar. Kalau kerap membuat pembelian kecil melalui e-dompet, masukkan semuanya. Matlamat langkah ini bukan untuk memalukan sesiapa, tetapi untuk tahu berapa banyak ruang yang wujud sebelum membuat sasaran simpanan.
2. Asingkan wang mengikut fungsi pada hari pendapatan diterima
Gunakan sekurang-kurangnya empat ruang berasingan: bil dan keperluan, belanja harian, simpanan kecemasan, serta matlamat jangka sederhana atau panjang. Akaun berasingan tidak menyelesaikan masalah secara automatik, tetapi ia mengurangkan risiko duit bil bercampur dengan duit belanja.
Untuk pendapatan tidak tetap, guna jumlah pendapatan bulan paling rendah sebagai asas komitmen wajib. Pendapatan lebih pada bulan baik boleh dibahagikan kepada tunggakan, simpanan dan matlamat lain. Jangan membina komitmen bulanan berdasarkan bulan terbaik kerana itu cara cepat menjadikan bulan lemah sebagai krisis.
3. Bina dana kecemasan secara kecil tetapi konsisten
Jangan tunggu sampai mampu menyimpan jumlah besar. Tetapkan pemindahan automatik pada hari gaji atau hari menerima bayaran. Sasaran awal boleh jadi satu jumlah kecil yang mampu dikekalkan, kemudian tambah apabila aliran tunai sudah lebih stabil.
Dana ini bukan untuk percutian, gajet atau jualan kilat. Ia untuk perkara seperti kehilangan pendapatan, pembaikan penting, perjalanan kecemasan atau kos rawatan yang tidak dilindungi. Simpan di tempat yang mudah dicapai tetapi tidak terlalu mudah dibelanjakan secara impulsif.
4. Audit hutang dan perlindungan sebelum membeli produk baharu
Tulis baki hutang, kadar atau kos, bayaran minimum dan tarikh bayaran. Hutang dengan kos tinggi perlu diberi perhatian sebelum mengejar pulangan pelaburan yang belum pasti. Bayaran minimum mungkin memastikan akaun tidak terus tertunggak, tetapi ia boleh memanjangkan tempoh dan menambah kos.
Pada masa yang sama, semak perlindungan asas keluarga. Tanya siapa yang menanggung bil jika pencari nafkah tidak boleh bekerja, kemalangan berlaku atau rawatan mahal diperlukan. Jangan membeli polisi hanya kerana ejen menggunakan ayat menakutkan, dan jangan membatalkan perlindungan tanpa memahami akibatnya.
5. Lindungi keputusan kewangan daripada scam dan tekanan
Jangan beri OTP, kata laluan atau akses perbankan kepada sesiapa yang mendesak. Tamatkan panggilan dan hubungi nombor rasmi bank jika ada dakwaan akaun bermasalah. Tekanan masa ialah alat utama penipu kerana mangsa tidak sempat menyemak fakta.
Keluarga juga perlu ada peraturan mudah: pembelian atau pindahan wang melebihi had tertentu perlu dibincangkan dahulu, terutama jika arahan datang melalui WhatsApp atau panggilan yang luar biasa. Langkah ini bukan tanda tidak percaya kepada pasangan atau ibu bapa. Ia ialah kawalan risiko.
Data Yang Patut Kita Ambil Serius
Program GoGiggers yang disebut BNM menunjukkan kenapa pendidikan kewangan perlu disesuaikan mengikut keadaan hidup. Dalam pelaksanaan awal di Semenanjung Malaysia, peserta yang terdiri daripada penunggang mencatat peningkatan 34.4% dalam kesejahteraan kewangan. Sebanyak 74% mula mempunyai simpanan kecemasan, manakala peserta mengumpul lebih RM68,000 dalam simpanan dan RM40,000 dalam pelaburan sepanjang program tersebut.
Angka ini bukan janji bahawa setiap orang akan mendapat keputusan yang sama. Ia menunjukkan bahawa ilmu lebih mudah diterjemahkan kepada tindakan apabila program mengambil kira pendapatan tidak tetap, motivasi dan keperluan peserta. Untuk pekerja gig, nasihat yang hanya menganggap gaji masuk pada tarikh tetap memang tidak cukup.
BNM juga menyatakan Financial Education Network kini mempunyai 53 organisasi dan telah menyampaikan lebih 1,800 program pendidikan kewangan sejak ditubuhkan pada 2016. Namun, data MYFLIC 2024 menunjukkan indeks pengetahuan kewangan meningkat daripada 55.0 pada 2015 kepada 62.9 pada 2024, sedangkan indeks tingkah laku dan sikap kekal tidak banyak berubah.
Itulah jurang sebenar. Orang mungkin tahu dana kecemasan penting, tetapi masih tidak menyimpan. Orang mungkin tahu scam wujud, tetapi masih membuat pindahan ketika panik. Orang mungkin tahu hutang perlu dikawal, tetapi tidak membuka penyata sehingga masalah membesar.
Cara Sesuaikan Pelan Ikut Situasi Isi Rumah
| Situasi | Risiko utama | Tindakan praktikal |
|---|---|---|
| Gaji tetap tetapi baki selalu habis | Perbelanjaan bocor | Audit 30 hari dan automatikkan simpanan pada hari gaji |
| Pendapatan gig atau komisen | Bulan pendapatan rendah | Guna bulan terendah sebagai asas komitmen dan bina penampan tunai |
| Generasi sandwich | Banyak tanggungan serentak | Asingkan bajet penjagaan, bincang tanggungjawab keluarga dan semak perlindungan |
| Ada hutang kad atau pinjaman mahal | Kos faedah dan tunggakan | Senaraikan semua hutang, utamakan kos tertinggi dan hentikan hutang baharu |
| Keluarga dengan anak berkeperluan khas | Kos jangka panjang yang sukar dijangka | Bina tabung khusus dan simpan rekod bantuan, rawatan serta komitmen berulang |
| Baru menerima gaji pertama | Komitmen terlalu awal | Wujudkan sistem bil, simpanan dan belanja sebelum mengambil ansuran besar |
Kalau korang sedang cuba keluar daripada kitaran gaji ke gaji, jangan mulakan dengan produk pelaburan yang rumit. Mulakan dengan kawalan aliran tunai dan dana kecemasan. Korang boleh rujuk panduan keluar daripada kitaran gaji ke gaji untuk membina langkah yang lebih tersusun.
Untuk masalah hutang yang sudah mengganggu bayaran bulanan, panduan AKPK dan pengurusan hutang lebih relevan daripada mencari pinjaman baharu untuk menutup hutang lama. Jika korang mahu menilai tabiat penggunaan aplikasi, semak juga aplikasi pengurusan kewangan terbaik Malaysia dan faham dahulu bagaimana data kewangan disimpan.
Perangkap Yang Kena Elak
Menyamakan literasi kewangan dengan mencari pelaburan paling tinggi
Literasi kewangan bukan pertandingan mencari pulangan tertinggi. Ia termasuk memahami risiko, kos, kecairan, perlindungan, cukai dan kemampuan sendiri. Pulangan yang nampak menarik tidak bermakna jika wang diperlukan minggu depan.
Menyalin bajet orang lain tanpa kira tanggungan sendiri
Bajet keluarga bujang tidak boleh disalin bulat-bulat oleh keluarga yang membayar sewa, menjaga ibu bapa atau mempunyai pendapatan berubah-ubah. Gunakan prinsip yang sama, tetapi bina angka daripada data sendiri.
Menganggap kempen bermaksud semua masalah akan selesai
Bulan literasi kewangan boleh membuka akses kepada maklumat dan program, tetapi ia tidak menggantikan tindakan harian. Tiada kempen yang boleh menghapuskan hutang secara automatik atau menjamin seseorang tidak akan ditipu. Kalau selepas membaca artikel ini korang masih tidak menyemak aliran tunai, pengetahuan itu belum menjadi perubahan.
Kesimpulan
Financial Literacy Month 2026 membawa mesej yang praktikal: keputusan kewangan yang tenang perlu dibina sebelum keadaan menjadi genting. Untuk isi rumah, tindakan paling bernilai bukan menunggu promosi produk kewangan atau bantuan baharu. Ia ialah mengira aliran tunai sebenar, mengasingkan wang mengikut fungsi, membina dana kecemasan, mengawal hutang, menyemak perlindungan dan menguatkan keselamatan akaun.
Rujuk program dan bahan rasmi BNM apabila tersedia, tetapi jangan tunggu program seterusnya untuk bermula. Buat satu tindakan hari ini: semak tiga puluh hari transaksi terakhir dan pindahkan jumlah kecil ke simpanan kecemasan. Konsisten lebih berguna daripada azam besar yang hanya bertahan seminggu.
Kata Kunci SEO: Bulan Literasi Kewangan 2026, Bank Negara Malaysia, Financial Literacy Month, simpanan kecemasan, kewangan isi rumah, pekerja gig
Baca juga:
- Cara bina dana kecemasan untuk keluarga - bandingkan tempat menyimpan wang kecemasan
- Panduan urus hutang bersama AKPK - langkah jika komitmen sudah membebankan
Rujukan Rasmi
- Bank Negara Malaysia: Ucapan pelancaran Financial Literacy Month 2026
- Bank Negara Malaysia: Financial Stability feature article, 5 Oktober 2026
Kredit imej: Foto rasmi Bank Negara Malaysia daripada halaman pelancaran Financial Literacy Month 2026, flm2026-1.jpg.
Penafian: Maklumat ini ialah penerangan umum dan bukan nasihat kewangan peribadi. Sila rujuk portal rasmi untuk kemas kini terbaru serta dapatkan nasihat berlesen bagi keputusan kewangan yang kompleks.