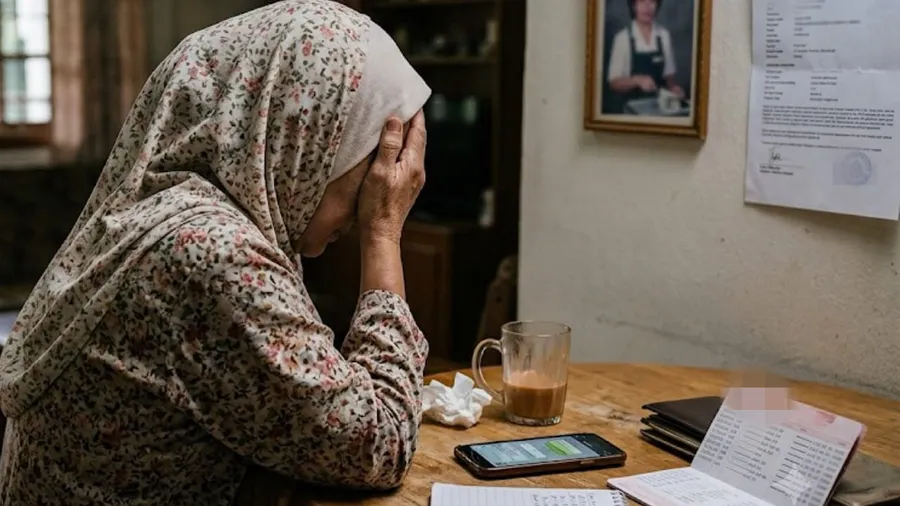
📉 Cerita Sebenar: RM100,000 Tak Dapat, RM54,620 Lesap
Topik ni hangat di media sosial — Kosmo melaporkan pada 9 September 2026, seorang kerani akaun perempuan berusia 29 tahun di Kuala Terengganu menunjukkan minat pada iklan pinjaman peribadi RM100,000 di Facebook pada 28 Ogos. Dia berhubung dengan “agen” syarikat pinjaman melalui WhatsApp, kemudian diarahkan membayar “bayaran proses” kononnya untuk kelulusan permohonan.
Dalam tempoh kurang seminggu, dia membuat 13 transaksi pindahan ke lapan akaun bank berbeza bernilai keseluruhan RM54,620 — termasuk sebahagian wang yang dipinjam dari kawan-kawannya sendiri. Pinjaman RM100,000 yang dijanjikan tak pernah sampai. Dia diarahkan membuat bayaran proses tambahan lagi, baru dia sedar dia kena tipu. Kes kini disiasat di bawah Seksyen 420 Kanun Keseksaan.
Cerita ni bukan kes terpencil. Statistik terkini PDRM dan BNM menunjukkan scam yang melibatkan pinjaman palsu antara punca utama kerugian rakyat Malaysia, bersama-sama scam pelaburan dan makmal cinta dalam talian. Modus operandi hampir seragam: iklan Facebook atau TikTok, WhatsApp, dan bayaran “proses” sebelum apa-apa duit pinjaman diterima.
Notis: Artikel ini bukan nasihat perbankan. Korang dinasihatkan untuk merujuk kepada portal rasmi BNM dan KPKT sebelum membuat keputusan pinjaman.
💰 Jadual Ringkasan
| Aspek | Penerangan |
|---|---|
| Penerima impak | Sesiapa yang cari pinjaman peribadi online— pekerja, pesara, usahawan mikro |
| Tanda scam | Diminta “bayaran proses”, “deposit kelulusan”, “cukai pinjaman”, “perlindungan keselamatan bank” SEBELUM duit pinjaman diterima |
| Kos sebenar | Setiap “yuran” dibayar = duit yang hilang terus ke akaun scammer |
| Saluran lapor | NSRC 997, laporan polis, aduan BNM |
| Cara semak pemberi pinjaman | Senarai BNM (bank) atau KPKT (pemberi pinjam wang bukan bank) |
| Waktu emas | 24 jam pertama selepas bayaran — layak minta bank beku akaun penerima |
🧠 Kenapa Ramai Terjebak Walaupun Diri Nampak Bijak
Scam pinjaman ni sengaja di reka untuk menyentuh dua emosi: cerita kesukaran dan kancah ditolak oleh bank konvensional. Korang yang gaji tak cukup untuk layak bank, ada scoring CCRIS yang masih merah atau ada tunggakan, cenderung cari jalan alternatif — dan scammer tahu betul-betul siapa yang merangkak cari pintu belakang.
Ada beberapa ciri psikologi yang dipangkat oleh sindiket:
- Iklan nampak professional. Logo yang diselitkan, bilik mesyuarat di stock photo, review Google yang dibeli.
- Agen responsif melalui WhatsApp 24 jam, seolah-olah ada “pegawai kredit” yang bertugas malam.
- Approval cekap. “Loan anda diluluskan 90%” sebelum korang isi borang penuh — lepas tu, bila ada masalah, korang rasa terikat dengan wang yang dah dibayar.
- Sunk cost bias. Bila dah bayar RM500 “bayaran proses”, korang lebih cenderung bayar lagi RM1,500 kononnya untuk “membuka akaun” berbanding menerima kerugian RM500 itu.
Tip: Sebelum serahkan dokumen atau bayar apa-apa, tukar mentaliti: mana-mana pihak yang minta duit awal sebelum pinjaman diterima adalah scam. Tiada pengecualian.
🚨 8 Taktik Scam Pinjaman Paling Sering (2026)
- Bayaran proses awal — RM500 hingga RM5,000 kononnya untuk “kelulusan laju”.
- Deposit kelulusan — sekali lagi dapat panggilan bagitahu “loan approved” tapi perlukan deposit untuk “aktifkan”.
- Cukai GST pinjaman — kononnya LHDN minta cukai atas jumlah pinjaman. LHDN tak pernah caj cukai untuk pinjaman.
- Perlindungan keselamatan bank — seperti kes RM15,140 warga emas di Tanjung Malim yang diminta RM7,000 lagi atas alasan ini.
- Pautan APK — fail .apk dihantar melalui WhatsApp, bila dipasang boleh capai SMS TAC/OTP dan kunci skrin telefon.
- Bayaran dari “agen” yang tak dapat dipastikan — nombor akaun yang diberi selalu bertukar, atau satu lelongan nama syarikat tapi akaun milik individu.
- Kontrak palsu — PDF yang nampak rasmi tapi tiada nombor lesen KPKT atau BNM.
- Akaun scam minta korang bantu “terima duit” — kononnya untuk pindah balik. Ini akan buat korang jadi keldai akaun, satu kesalahan jenayah berasingan.
🔢 Kiraan Kes Benar: Macam Mana RM54,620 Lesap
Dalam kes Kuala Terengganu, mangsa kerani itu membuat 13 transaksi ke 8 akaun berbeza dalam tempoh 5 hari:
| Transaksi | Alasan yang diberi scammer |
|---|---|
| RM2,000 - RM6,000 awal | ”Bayaran proses kelulusan” |
| RM8,000 - RM12,000 tengah | ”Cukai pentadbiran” / “asuransi” |
| RM1,500 hingga RM4,000 | ”Perlindungan keselamatan bank” |
| Berulang | Setiap kali satu fesyen selesai, keluar alasan baru untuk bayar lagi |
Nilai akhirnya lebih tinggi daripada “pinjaman” yang dijanjikan kerana scammer memanipulasi tragedi sunk cost. Bayangkan 13 pindahan — kalau dampingan lapor NSRC 997 selepas transaksi pertama atau kedua, kerugian tak akan capai RM54,620.
🔎 Langkah Demi Langkah: Cara Semak Sebelum Mohon Pinjaman
Langkah 1 — Semak Senarai Pemberi Pinjaman Berlesen
Bergantung pada jenis pinjaman yang korang cari:
| Jenis Pinjaman | Portal Semakan |
|---|---|
| Pinjaman dari bank (peribadi, kad kredit) | bnm.gov.my — senarai institusi perbankan berlesen |
| Pemberi pinjam wang bukan bank (moneylender) | kpkt.gov.my — senarai pemberi pinjam wang berlesen |
| Pembiayaan syarikat pelaburan / pelaburan | Suruhanjaya Sekuriti Malaysia (SC) — sc.com.my |
| Koperasi | Suruhanjaya Koperasi Malaysia (SKM) — skm.gov.my |
Jika nama syarikat yang agen war-warkan tak wujud dalam senarai rasmi mana-mana — itu scam.
Langkah 2 — Semak Nombor Akaun Bank Melalui Semak Mule
Portal Semak Mule dari PDRM membenarkan korang semak sama ada nombor akaun atau nombor telefon yang korang nak transfer itu pernah dilaporkan terlibat dalam kes scam. Ini percuma dan hanya ambil masa 2 minit.
Langkah 3 — Cuba Panggil Nombor Pejabat Syarikat, Bukan Nombor WhatsApp
Scammer sengaja tak sediakan talian telefon pejabat yang boleh disahkan. Nombor yang boleh dicapai hanya melalui WhatsApp biasanya milik individu, bukan syarikat. Kalau ada nombor pejabat, telefon waktu bekerja dan tanya secara langsung: “Adakah korang menawar pinjaman melalui agen di Facebook?”
Langkah 4 — Jangan Sekali-kali Bayar Apa-apa Sebelum Duit Masuk
Tiada bank atau pemberi pinjam wang yang berlesen akan minta deposit pendahulu. Kos yang sah (contohnya hibah takaful, yuran penjamin) sentiasa dikira secara automatik daripada duit pinjaman, bukan diminta korang transfer sekali lagi.
Langkah 5 — Lapor Segera Jika Terasa Tersasar
- Hubungi NSRC 997 dengan serta-merta.
- Buat laporan polis di balai terdekat atau melalui e-Reporting PDRM.
- Hubungi bank korang untuk minta pembekuan transaksi yang baru dibuat.
🛑 Perangkap Yang Kena Elak
- “Agen saya kata BNM dah jamin pinjaman” — BNM tidak pernah menjamin, menaja, atau meluluskan pinjaman peribadi untuk individu. Mana-mana dakwaan sedemikian adalah scam.
- “Ini skim kerajaan bantu rakyat” — mana-mana skim kerajaan tak pernah diiktirak melalui WhatsApp. Semak nama skim pada portal rasmi kementerian.
- Bank transfer kepada akaun individu walaupun nama syarikat kononnya besar — syarikat betul-betul beroperasi guna akaun korporat atas nama syarikat.
- APK yang diminta dipasang — ini umum bawa malware yang membaca SMS OTP korang. Jangan pasang apa-apa APK dari sumber tak rasmi.
- Terlerai & biar kontrak “rasmi” — kontrak PDF palsu senang ditiru. Yang terpakai adalah nombor lesen dan nama yang boleh disemak di portal BNM atau KPKT.
🔗 Baca juga:
- Cara Semak Pemberi Pinjam Wang Berlesen KPKT — panduan step-by-step semak lesen moneylender sebelum mohon.
- Cara Lapor Scam: Langkah Segera NSRC 997 — apa nak buat sebaik sedar dah kena tipu, laporan 24 jam pertama.
- Panduan Lengkap Pinjaman Peribadi 2026 — syarat kelayakan bank, kadar faedah dan alternatif selamat.
- Kena Scam? 8 Langkah Segera Elak Kerugian — tindakan 24 jam pertama selepas scam, termasuk semak CTOS.
- Cara Semak Nombor Plat JPJ Palsu & Scam SMS JPJ — corak scam sms JPJ dan cara semak asal.
✅ Kesimpulan
Scam pinjaman peribadi ni terus berkembang malah muncul dalam bentuk baru — iklan yang nampak rasmi dan agen yang bersahaja. Tetap satu prinsip tak berubah: mana-mana pihak yang meminta bayaran sebelum pinjaman diterima adalah scammer, titik.
Bila korang rasa terdesak untuk duit, potongan tu betul-betul saat scammer menunggu. Ambil masa 10 minit untuk semak senarai BNM, KPKT dan Semak Mule — RM54,620 dan air mata kerani Kuala Terengganu tu satu pengajaran yang cukup mahal.
Kata Kunci SEO: scam pinjaman peribadi, bayaran proses pinjaman, cara elak scam pinjaman, semak mule, pinjaman online tipu, NSRC 997, pinjaman peribadi berlesen KPKT, tipu pinjaman WhatsApp
📚 Rujukan Rasmi
- Kosmo — Pinjaman RM100,000 tak dapat, duit sendiri RM54,620 lesap (9 Sept 2026)
- Bank Negara Malaysia — Portal Rasmi
- Kementerian Perumahan dan Kerajaan Tempatan (KPKT) — Pemberi Pinjam Wang Berlesen
- PDRM — Semak Mule
- Pusat Respons Scam Kebangsaan (NSRC) — talian 997
Kredit gambar: Kosmo Online (laporan polis & gambar mangsa scam).