Artikel ni menghimpunkan istilah percukaian Malaysia yang paling kerap muncul dalam borang cukai, dokumen LHDN, dan berita kewangan. Setiap istilah diterangkan dalam bahasa mudah dengan contoh supaya korang faham maksudnya sebelum berurusan dengan cukai pendapatan, cukai tidak langsung, atau cukai hartanah.
Kalau korang baru nak mula faham sistem cukai, gunakan glosari ni sebagai rujukan pantas bila terjumpa istilah yang mengelirukan. Untuk istilah kewangan yang lebih umum, baca juga glosari kewangan lengkap.
💰 Istilah Asas Cukai Pendapatan
Pendapatan Bercukai (Chargeable Income)
Jumlah pendapatan tahunan selepas ditolak semua pelepasan cukai yang layak. Cukai pendapatan dikira berdasarkan angka ini, bukan gaji kasar. Contohnya gaji RM60,000 setahun, lepas tolak pelepasan individu RM9,000 dan KWSP, pendapatan bercukai mungkin sekitar RM45,000.
Tahun Taksiran (Year of Assessment, YA)
Tahun yang mana pendapatan dikenakan cukai. Di Malaysia, kebanyakan individu guna tahun kalendar sebagai tahun perakaunan, iaitu January hingga Disember. Bayaran e-Filing pada 2026 contohnya meliputi pendapatan bagi Tahun Taksiran 2025.
Kadar Progresif
Sistem cukai di mana kadar cukai meningkat apabila pendapatan bercukai meningkat. Di Malaysia, kadar bermula 0 peratus untuk RM5,000 pertama dan meningkat secara berperingkat sehingga 30 peratus untuk pendapatan melebihi RM2 juta. Konsep ini memastikan mereka yang berpendapatan tinggi membayar nisbah cukai lebih besar.
Ambang Bercukai (Tax Threshold)
Had minimum pendapatan sebelum seseorang mula dikenakan cukai. Selepas semua pelepasan standard, individu bujang biasanya hanya mula membayar cukai apabila pendapatan melebihi paras tertentu. Kakitangan yang pendapatan tahunannya melebihi RM37,333 lazimnya tertakluk kepada potongan PCB bulanan.
CP500
Notis anggaran cukai yang dikeluarkan LHDN kepada individu yang tidak dipotong PCB, seperti pekerja bebas dan penerima pendapatan sewa. Pemilik perniagaan perlu membayar ansuran cukai sebanyak 6 kali setahun bermula Mac mengikut anggaran dalam CP500.
🧾 Borang & Proses Filling
e-Filing
Sistem pengisian penyata cukai secara dalam talian melalui portal MyTax atau Hasil. Pengguna perlu mendaftar jumlah pendapatan, memilih pelepasan yang layak, dan sistem akan mengira cukai secara automatik.
Borang BE
Borang penyata cukai untuk individu yang pendapatannya daripada penggajian sahaja (tiada pendapatan perniagaan). Tarikh akhir lazimnya 30 April setiap tahun, walaupun LHDN kadangkala melanjutkannya seperti 15 Mei untuk Tahun Taksiran 2025.
Borang B
Borang penyata untuk individu yang mempunyai pendapatan perniagaan, sama ada secara sepenuh masa atau sebagai pekerja bebas selain penggajian. Tarikh akhirnya biasanya 30 Jun setiap tahun.
Borang E / EA / EC
Borang E adalah penyata majikan yang melaporkan senarai pekerja dan jumlah gaji. Borang EA pula salinan penyata gaji individu yang mesti diterima pekerja sebelum tarikh akhir filing, manakala Borang EC melaporkan faedah dan perkuisit yang diterima pekerja.
e-PCB / e-CP39
Sistem dalam talian LHDN untuk majikan menyerahkan caruman PCB pekerja secara bulanan. Sejak tahun 2025, sistem telah disatukan ke dalam platform e-PCB Plus di bawah MyTax.
💳 PCB & Potongan Gaji
PCB (Potongan Cukai Berjadwal)
Potongan cukai bulanan terus dari gaji yang dibuat oleh majikan. Ia memastikan cukai pendapatan dibayar secara ansuran sepanjang tahun dan bukannya sekali gus. Jumlah PCB dikira berdasarkan pendapatan tahunan yang diunjurkan (gaji bulanan didarab 12) tolak tuntutan pelepasan yang dimaklumkan pekerja melalui Borang TP1.
Borang TP1
Borang yang diisi pekerja baru yang tidak pernah bekerja dalam tahun semasa. Ia menyenaraikan tuntutan pelepasan supaya potongan PCB bulanan lebih tepat dan tidak terlalu tinggi.
Borang TP3
Borang untuk pekerja yang bertukar majikan pertengahan tahun. Pekerja perlu melaporkan jumlah pendapatan dan PCB yang telah dipotong oleh majikan terdahulu supaya pengiraan PCB di majikan baru mengambil kira pendapatan terkumpul setahun.
Ansuran Cukai (CP500 Instalment)
Bayaran cukai secara ansuran oleh mereka yang menerima notis CP500, biasanya 6 bayaran. Jika anggaran sebenar melebihi Anggaran Cukai, LHDN akan menilai baki cukai; jika kurang, korang boleh membuat bayaran lanjut tanpa penalti.
📋 Pelepasan, Rebat & Pengecualian
Pelepasan Cukai (Tax Relief)
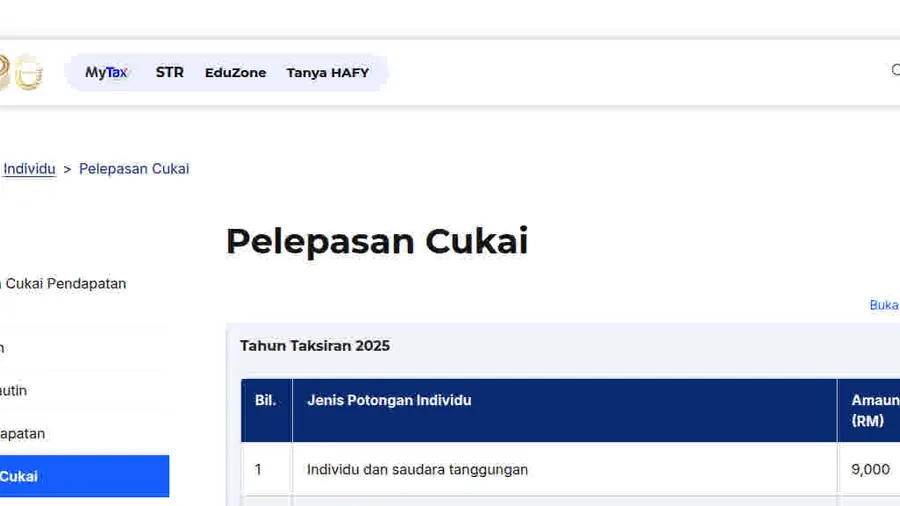
Potongan daripada jumlah pendapatan sebelum cukai dikira. Setiap pelepasan mengurangkan pendapatan bercukai. Contoh pelepasan utama 2026 termasuk pelepasan individu RM9,000, caruman KWSP (terhad), premium insurans hayat dan perubatan, serta SSPN pendidikan.
Rebat Cukai (Tax Rebate)
Potongan terus daripada jumlah cukai yang telah dikira. Walaupun jumlahnya kecil, rebat memberi kesan besar kepada mereka berpendapatan rendah. Individu dengan pendapatan bercukai tidak melebihi RM35,000 layak mendapat rebat RM400.
Pengecualian Cukai (Tax Exemption)
Pendapatan yang langsung tidak dikenakan cukai oleh undang-undang tanpa perlu dituntut sebagai pelepasan. Contoh termasuk dividen daripada ASB, beberapa jenis faedah simpanan, dan pelaburan yang diluluskan kerajaan.
Potongan (Deduction)
Istilah yang biasanya merujuk kepada perbelanjaan yang boleh ditolak daripada pendapatan perniagaan atau sewa sebelum cukai dikira, seperti kos penyelenggaraan, faedah pinjaman dan utiliti.
Perkuisit (Perquisite)
Faedah atau kelebihan yang diterima pekerja selain gaji seperti kereta syarikat, rumah percuma, atau elaun. Kebanyakan perkuisit dikenakan cukai sebagai sebahagian pendapatan penggajian dan dilaporkan dalam Borang EA. Lihat panduan cukai manfaat pekerja untuk butiran.
🏬 Cukai Tidak Langsung & Perniagaan
Cukai Jualan dan Perkhidmatan (SST)
Cukai yang dikenakan sekali sahaja di peringkat pengilang atau pengimport (cukai jualan) dan ke atas perkhidmatan tertentu (cukai perkhidmatan). Kadar cukai jualan berbeza mengikut barangan, manakala cukai perkhidmatan kini 8 peratus melainkan dikecualikan.
Cukai Digital (Digital Service Tax)
Cukai perkhidmatan ke atas perkhidmatan digital yang disediakan oleh penyedia asing kepada pengguna Malaysia, termasuk langganan platform digital, aliran penstriman dan perkhidmatan awan.
e-Invois
Sistem invois elektronik yang diperkenalkan LHDN secara berperingkat. Semua transaksi jualan dan perkhidmatan perniagaan perlu disokong e-Invois, dan mulai 2026 transaksi melebihi RM10,000 wajib mempunyai e-Invois. Ia memudahkan LHDN memadankan data untuk pra-pengisian pelepasan dalam borang cukai pada masa depan.
Cukai Perkhidmatan (Service Tax)
Cukai yang dikenakan ke atas perkhidmatan tertentu seperti makanan di restoran mewah, penginapan, perkhidmatan telekomunikasi dan penyiaran. Biasanya kadar 8 peratus dan dikenakan tambahan kepada bil pelanggan.
Pendaftaran SST
Wajib bagi perniagaan yang jualan bercukai tahunan melebihi ambang RM500,000. Perniagaan yang melebihi ambang mesti mendaftar dengan Kastam dan mengenakan cukai perkhidmatan kepada pelanggan.
🏠 Cukai Hartanah & Keuntungan Modal
Cukai Tanah (Quit Rent)
Cukai tahunan ke atas pemilikan tanah yang dibayar kepada kerajaan negeri melalui Pejabat Daerah dan Tanah. Amaun bergantung kepada jenis dan keluasan tanah.
Cukai Taksiran / Cukai Pintu (Assessment Tax)
Cukai ke atas hartanah yang dikenakan pihak berkuasa tempatan seperti Majlis Bandaraya, dikira berdasarkan nilai tahunan hartanah. Ia dibayar dua kali setahun.
Cukai Keuntungan Harta Tanah (RPGT)
Cukai ke atas keuntungan bila menjual hartanah dalam tempoh pegangan tertentu. Kadar menurun mengikut tempoh pegangan dan menjadi sifar selepas pegangan melebihi lima tahun (untuk warganegara). Bayaran dibuat melalui Borang CKHT dalam tempoh 60 hari selepas jualan.
🇲🇾 Pendapatan Asing & Status Pemastautin
Pemastautin Cukai (Tax Resident)
Individu yang menetap di Malaysia sekurang-kurangnya 182 hari dalam tahun taksiran atau memenuhi kriteria lain. Status pemastautin menentukan sama ada korang dikenakan cukai ke atas pendapatan seluruh dunia atau hanya pendapatan Malaysia.
Pendapatan Bercukai Asing (Foreign-Sourced Income)
Pendapatan yang diperoleh dari luar Malaysia. Sejak 2024, dividen pendapatan asing yang diterima dalam Malaysia dikenakan cukai, walaupun terdapat pengecualian untuk pendapatan yang telah dikenakan cukai di negara sumber dan beberapa kategori lain. Ramai pekerja gig dan pekerja bebas perlu teliti istilah ini.
Ekspatriat (Expatriate)
Individu warganegara asing yang bekerja di Malaysia. Layak layanan cukai khas seperti kadar rata sekiranya memenuhi syarat tempoh tinggal dan jenis pekerjaan.
🆔 Nombor & Identiti Cukai
No. Rujukan Cukai (Income Tax Number)
Nombor pengenalan individu dengan LHDN, biasanya berformat SGxxxxxxx atau OGxxxxxxx. Diperlukan untuk e-Filing dan urusan rasmi. Kini nombor cukai diselaraskan untuk semua urusan.
TIN (Tax Identification Number)
Nombor Pengenalan Cukai yang diperkenalkan kerajaan untuk memudahkan urusan kutipan cukai selain LHDN seperti cukai tanah, pintu dan SST. Semua individu dan syarikat akan diberikan TIN yang diselaraskan dengan operasi cukai lain.
e-Filing PIN
Kod akses yang digunakan untuk log masuk MyTax sebelum digantikan dengan kata laluan. Mulai 2026, korang boleh memohon semula PIN secara digital melalui portal MyTax tanpa perlu ke pusat khidmat LHDN.
🏢 LHDN & Organ Pentadbiran
LHDNM (LHDN)
Lembaga Hasil Dalam Negeri Malaysia, agensi kerajaan di bawah Kementerian Kewangan yang bertanggungjawab mengutip cukai pendapatan, mencetuskan e-Filing, dan menjalankan audit pematuhan. Sebelum ini dikenali sebagai JKDM atau IRB.
Kastam Diraja Malaysia (JKDM)
Jabatan yang mentadbir cukai tidak langsung seperti SST dan duti import. Bertanggungjawab mendaftar perniagaan untuk SST melebihi ambang.
Cukai Langsung vs Cukai Tidak Langsung
Cukai langsung dikutip terus dari pendapatan individu atau syarikat (seperti cukai pendapatan), manakala cukai tidak langsung dikutip melalui perbelanjaan (seperti SST dan cukai perkhidmatan).
✅ Kesimpulan
Glosari percukaian ni adalah rujukan pantas untuk korang yang nak faham istilah cukai sebelum berurusan dengan LHDN atau menyediakan penyata e-Filing. Dengan menguasai istilah seperti pelepasan, rebat, dan pendapatan bercukai, korang akan lebih yakin memaksimumkan tuntutan dan mengelak penalti.
Saranan kami:
- Cetak atau bookmark halaman ni untuk rujukan masa isi borang e-Filing
- Fahami beza pelepasan dan rebat supaya tuntutan korang tepat
- Simpan semua resit sekurang-kurangnya tujuh tahun untuk sokongan tuntutan
Untuk pemahaman yang lebih mendalam, baca panduan lengkap pelepasan cukai Malaysia 2026, panduan bayaran balik cukai dan panduan e-Filing Cukai Pendapatan.
Kata Kunci: glosari percukaian, istilah cukai Malaysia, maksud PCB, definisi pelepasan cukai, apa itu rebat, istilah e-Filing, kamus cukai pendapatan, belajar percukaian, cukai tanah, SST.