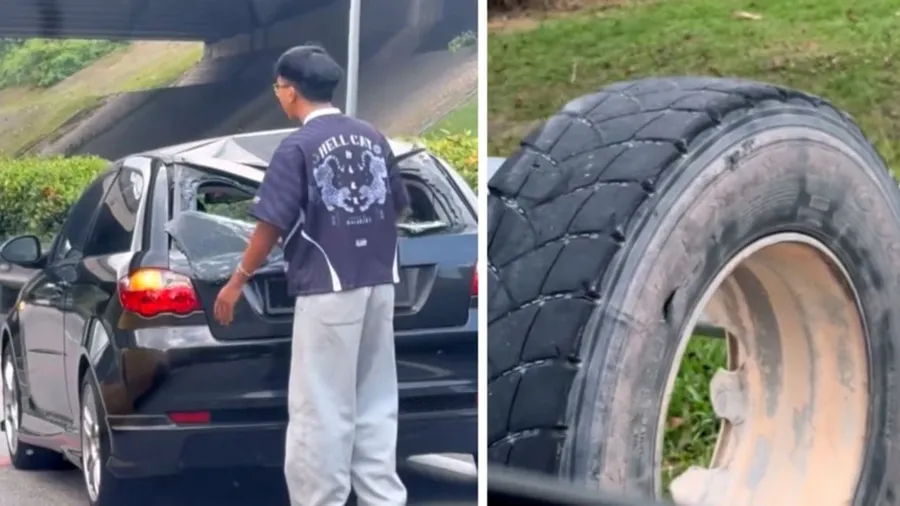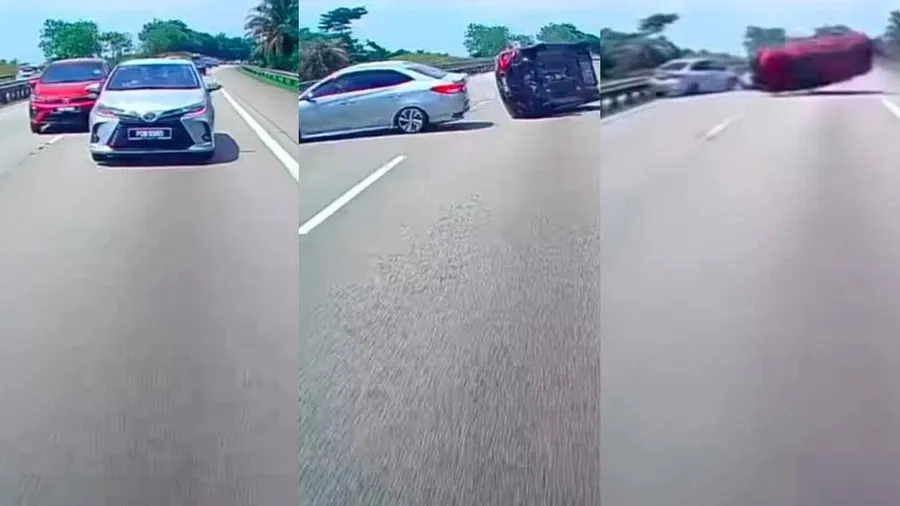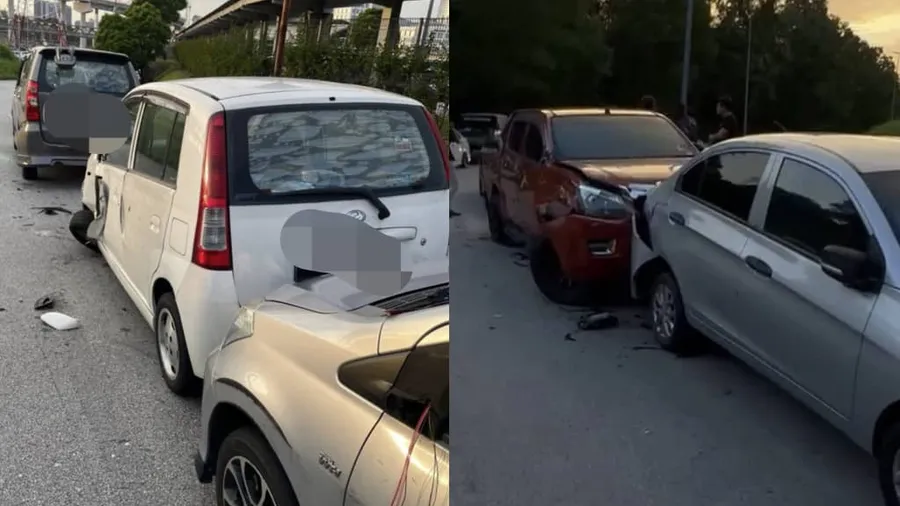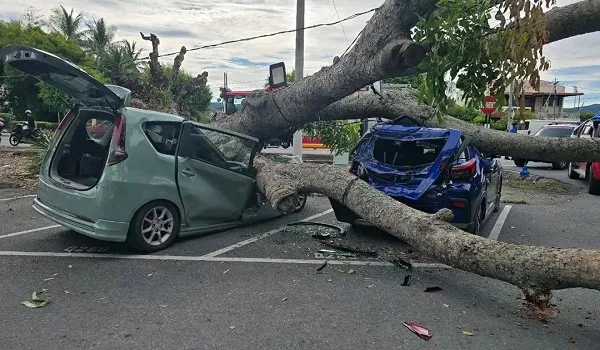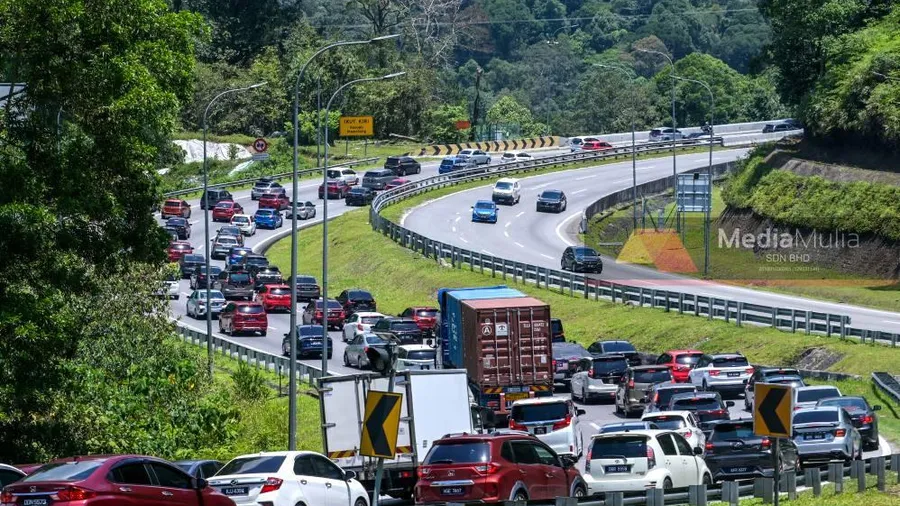
Nak dijadikan cerita, korang memandu laju di lebuh raya waktu puncak. Semua kereta bergerak lancar, lagu Radio Klasik berkumandang — tiba-tiba lampu brek depan menyala serentak. BREK! Tapi terlalu lewat. Dug! Dug! Dug! Dua, tiga, empat hentakan berturut. Bila korang sedar balik, belakang korang dah jadi sebahagian daripada rantaian kereta kemek yang panjang. Selamat tinggal bumper, selamat tinggal ketenangan.
Kemalangan berangkai (atau multiple-vehicle collision / chain collision) adalah antara nahas paling kerap dan paling trauma di lebuh raya Malaysia. Di MRR2, satu kejadian pernah membabitkan lapan kenderaan selepas sebuah lori rosak berhenti di lorong kanan. Malah ada kes 53 kereta terbabit dalam satu pelanggaran berangkai. Persoalan paling besar yang bermain di kepala setiap mangsa: “Siapa sebenarnya yang salah? Boleh ke aku claim? NCD aku hilang ke?”
Dalam satu kemalangan biasa dua kenderaan, jawapannya agak lurus — yang langgar belakang biasanya kena tanggung. Tapi dalam kemalangan berangkai yang melibatkan 4, 8, atau puluhan kenderaan, liabiliti jadi kabur. Yang tengah tercampak, yang hadapan kemek sebab ditolak, yang belakang jadi punca — semua berebut nak tahu siapa tanggung kos. Artikel ni akan kupas satu per satu.
Sebelum tu, sila ingat — artikel ini panduan am. Untuk kes spesifik dengan tuntutan nilai besar atau kecederaan, sila rujuk peguam atau syarikat insurans korang.
📊 Ringkasan Kemalangan Berangkai
| Perkara | Jawapan Ringkas |
|---|---|
| Siapa bersalah | Tertakluk siasatan polis; biasanya pencetus pelanggaran (kenderaan belakang) bertanggungjawab |
| Tempoh laporan polis | WAJIB dalam 24 jam dari kejadian |
| Tuntutan kerosakan sendiri | Melalui polisi Komprehensif (Own Damage); NCD boleh terjejas ikut punca |
| Tuntutan pihak ketiga | Ke arah kenderaan yang didapati bersalah |
| Kerosakan nilai kecil | Nilai bawah RM2,000 eloknya bayar sendiri |
| Proses settlement | 7-60 hari bergantung kerumitan |
| Punca utama | Berhenti mengejut, ikut terlalu rapat, cuaca buruk, kelajuan tinggi |
🔍 Apa Itu Kemalangan Berangkai & Kenapa Ia Rumit?
Kemalangan berangkai berlaku apabila tiga atau lebih kenderaan terbabit dalam satu insiden yang bersambung — kenderaan A berhenti mengejut, kenderaan B langgar belakang A, kenderaan C langgar B dan menolak B ke arah A, dan seterusnya membentuk rantai pelanggaran.
Kenapa ia lebih rumit dari kemalangan biasa? Kerana terdapat lebih daripada satu “titik impact” dan kadang-kadang lebih daripada satu permulaan pelanggaran. Mungkin kereta B yang memulakan semuanya dengan tak jaga jarak, tetapi sekaligus kereta C yang langgar B semakin burukkan keadaan dengan menolak B ke depan. Polis dan adjuster perlu meneliti:
| Faktor Siasatan | Kenapa Ia Penting |
|---|---|
| Kedudukan asal setiap kenderaan | Untuk kenal pasti mana kereta pertama yang dihentam |
| Kesan brek tayar di jalan | Boleh dedah siapa tak sempat membrek |
| Jarak antara kenderaan | Menunjukkan siapa ikut terlalu rapat |
| Video dashcam / CCTV lebuh raya | Bukti paling kukuh untuk siasatan |
| Cuaca & kondisi jalan | Jalan licin atau visibiliti rendah menyumbang |
| Kelajuan setiap kenderaan | Kelajuan tinggi memanjangkan jarak membrek |
Prinsip utama pengamalan jalan raya Malaysia: pemandu di belakang memikul tanggungjawab lebih besar untuk mengekalkan jarak selamat dan mengelak pelanggaran dari belakang. Dalam rantai pelanggaran, kenderaan yang paling belakang yang menghumban kenderaan di hadapannya sering dianggap pencetus utama, kecuali siasatan membuktikan sebaliknya.
🛑 Langkah Segera Di Tempat Kejadian
Detik selepas rantaian berhenti adalah masa paling bahaya. Korang mungkin masih dalam keadaan terkejut, tapi kena fokus:
1. Kekal tenang dan jangan panik. Hidupkan hazard light serta-merta. Letakkan segitiga keselamatan sekitar 45 meter di belakang — sebab risiko langgaran kedua ke atas kumpulan kenderaan yang dah kemek sangat tinggi.
2. Jangan keluar dari kereta di tengah lorong. Kalau di lebuh raya, tunggu keselamatan laluan, gerakkan ke bahu jika kenderaan masih berfungsi, dan berdiri di belakang penghadang konkrit. Kemalangan berangkai kedua lazimnya lebih maut kerana pemandu keluar berdiri di lorong.
3. Semak kecederaan. Kalau ada yang cedera parah, panggil ambulans 999 dan jangan gerakkan mangsa. Lupakankan dulu soal insurans — nyawa dulu.
4. Jangan bergaduh dengan pemandu lain. Suasana tegang, masing-masing panik dan menyalahkan orang lain. Jangan jadikan tempat kejadian medan perang. Ambil gambar, kumpul fakta, biar polis uruskan.
PENTING: Jangan sesekali terima atau beri tawaran “settle luar” di tempat kejadian. Untuk kemalangan berangkai, risiko komplikasi dan kos susulan sangat tinggi — settle tanpa rekod bermakna korang lepas hak tuntutan insurans.
📸 Dokumentasi Yang Wajib Diambil
Dalam kemalangan berangkai, dokumentasi adalah penyelamat. Ambil minimum 10 hingga 15 gambar dari pelbagai sudut:
| Jenis Gambar | Fungsi Dalam Siasatan |
|---|---|
| Sudut luas keseluruhan rantaian | Tunjukkan posisi semua kenderaan sebelum dialihkan |
| Setiap titik impact (depan & belakang) | Bukti siapa langgar siapa |
| Kedudukan kereta paling hadapan & belakang | Tentukan pencetus pelanggaran |
| Keseluruhan jalan (lampu, papan tanda, lengkung) | Bukti kondisi persekitaran |
| Kesan brek di atas jalan | Untuk laporan polis |
| Nombor plat semua kenderaan | Kenal pasti setiap pihak |
| Video 360 darjah (jika mampu) | Dokumentasi menyeluruh |
Maklumat wajib tukar dari setiap pemandu yang terlibat: nama penuh, nombor IC, nombor telefon, plat kenderaan, nama syarikat insurans dan nombor polisi. Kalau ada lebih dari 5 kenderaan, ambil semua — jangan tertinggal mana-mana pihak, kalau tidak claim jadi susah.
🏛️ Laporan Polis — Wajib Dalam 24 Jam
Ini langkah paling kritikal dan paling banyak orang kecundang. Dalam tempoh masa kemalangan berangkai yang panik dan kelam-kabut, ramai yang tertangguh buat laporan polis. Kesilapan besar.
Di bawah Akta Pengangkutan Jalan 1987, korang wajib melaporkan kemalangan kepada polis dalam tempoh 24 jam dari kejadian. Kalau terlepas tempoh, syarikat insurans berhak menolak tuntutan dengan serta-merta — sebabnya takde laporan rasmi untuk disiasat.
Apa yang kena dibawa ke balai polis berhampiran lokasi kemalangan:
- IC pemandu
- Lesen memandu yang sah
- Geran kenderaan (asal atau salinan MySIKAP)
- Gambar-gambar kemalangan dalam telefon
- Maklumat semua pemandu yang terlibat
Di balai, korang akan isi borang laporan, serah gambar, dan polis akan keluarkan nombor laporan polis. Simpan nombor tu elok-elok dan minta salinan penuh selepas beberapa hari (yuran biasanya RM2-RM5). Untuk kemalangan berangkai yang melibatkan kecederaan atau nilai besar, polis akan buka siasatan penuh dan mungkin menahan pemandu yang disyaki menyebabkan nahas untuk membantu siasatan.
📞 Hubungi Insurans & Proses Tuntutan
Selepas laporan polis dibuat, notifikasi kepada syarikat insurans.
Langkah tuntutan:
- Hubungi hotline kecemasan insurer (nombor di belakang kad polisi atau aplikasi)
- Berikan nombor laporan polis dan detail keseluruhan kejadian
- Insurer buka fail tuntutan dan beri nombor rujukan
- Insurer hantar adjuster untuk menilai kerosakan semua kenderaan yang claim di bawah polisi masing-masing
- Adjuster tentukan kereta total loss atau boleh dibaiki
- Panel bengkel mula repair (atau korang urus sendiri untuk non-panel)
Dokumen diperlukan:
| Dokumen | Fungsi |
|---|---|
| Salinan IC pemandu | Pengesahan identiti |
| Salinan lesen memandu | Sah memandu masa kemalangan |
| Salinan geran kenderaan | Bukti pemilikan |
| Nombor laporan polis | Laporan rasmi kejadian |
| Gambar-gambar rantaian | Bukti visual untuk adjuster |
| Nombor polisi insurans | Rujukan kontrak perlindungan |
| Borang tuntutan diisi | Permohonan rasmi |
Selepas hantar dokumen, insurer mungkin memerlukan masa tambahan untuk mendapatkan laporan siasatan polis penuh kerana liabiliti mesti ditentukan dahulu. Sabarlah — kes berangkai bukan proses semalaman.
⚖️ Siapa Salah Dalam Situasi Kemalangan Berangkai Lazim?
Ini soalan paling popular. Terangkan dengan beberapa senario lazim:
| Senario | Penentuan Liabiliti Lazim |
|---|---|
| Kereta B langgar belakang A, kemudian C langgar B | B kena tanggung kecederaan A; C kena tanggung kerosakan B di belakang. Rantaian dipecahkan ikut titik impact |
| Kereta C langgar B dengan kuat sehingga B terdorong langgar A | C dilihat mencetuskan pelanggaran yang melibatkan A dan B dalam situasi tertentu |
| Kenderaan sudah berhenti sepenuhnya, diretakkan dari belakang | Kereta belakang yang gagal membrek biasanya disifatkan bersalah |
| Lorong dah sesak, masing-masing ikut rapat, satu brake check mengejut | Siasatan teliti; kereta yang menghentam belakang lazimnya perlu jawab |
| Melibatkan lori yang tak dapat membrek kerana muatan berat | Siasatan faktor brek dan muatan; mungkin melibatkan saman terhadap pemandu atau syarikat |
Kuncinya: serahkan kepada siasatan. Di tempat kejadian, korang bukan nak jadi hakim. Jangan mengaku salah, jangan tuduh orang, jangan buat keputusan kewangan tergesa-gesa.
🧮 Claim vs Bayar Sendiri — Keputusan Paling Kritikal
Bila dah lepas fasa panik, masa untuk buat keputusan kewangan bijak. Tuntutan insurans ada kos tersembunyi — apabila kes di tanggung sendiri (at-fault di bawah polisi sendiri), NCD korang reset ke 0%.
Jadual NCD kereta persendirian Malaysia:
| Tahun Tanpa Tuntutan | NCD |
|---|---|
| Tahun 1 | 25% |
| Tahun 2 | 30% |
| Tahun 3 | 38.33% |
| Tahun 4 | 45% |
| Tahun 5+ | 55% (maksimum) |
Premium RM1,500 dengan NCD 55% bernilai RM825 setahun. Tiga tahun nilai NCD terkumpul RM2,475. Maka untuk kerosakan kecil bawah RM2,000 dalam rantai pelanggaran, bayar sendiri mungkin lebih jimat daripada kehilangan NCD — terutamanya jika situasinya samar-samar.
Formula mudah:
| Kos Repair | Tindakan |
|---|---|
| Bawah RM500 | Bayar sendiri |
| RM500 - RM2,000 | Eloknya bayar sendiri |
| RM2,000 - RM5,000 | Kira dulu guna formula nilai NCD |
| RM5,000 ke atas | Prinsipnya untung claim insurans |
Tapi ingat — situasinya rumit. Kalau korang BUKAN pihak yang menyebabkan nahas dan tuntutan dibuat ke atas pihak bersalah, NCD korang sepatutnya kekal. Jadi yang penting: biasakan diri tahu punca kes, dapatkan nasihat insurer, dan baru buat keputusan.
💡 Tips Elak Terlibat Dalam Kemalangan Berangkai
Mencegah lebih baik dari mengubati. Kemalangan berangkai hampir selalu boleh dielak dengan disiplin pemanduan:
- Jaga jarak selamat minimum 2 saat dari kenderaan depan. Dalam hujan atau jalan basah, tambah ke 4 saat — jarak membrek jadi jauh lebih panjang.
- Jangan ikut terlalu rapat dengan lori atau treler. Lori berat sukar membrek mengejut — kalau di hadapan korang berhenti mendadak, korang yang kena bayar akibat bumper lori adalah kukuh.
- Jangan guna telefon semasa memandu. Satu detik pandangan beralih di lebuh raya berkelajuan 110 km/j bermakna korang dah hayun puluhan meter tanpa melihat jalan.
- Brek secara progresif dan beri isyarat awal. Kalau nampak kenderaan depan dah berhenti, tekan brek lembut dulu untuk beri amaran kepada kereta belakang sebelum brek penuh — elak kereta belakang langsung tak sempat.
- Guna engine brake di kawasan menurun supaya tak terlalu bergantung pada brek.
- Pasang dashcam hadapan dan belakang. Ini bukti paling berharga apabila pihak lain menafikan dan melindungi korang daripada tuduhan palsu.
- Periksa brek dan tayar sebelum perjalanan jauh. Tayar botak atau brek lemah = resipi untuk langsung tak boleh membrek dalam kecemasan.
✅ Kesimpulan
Kemalangan berangkai adalah antara pengalaman paling menakutkan bagi pemandu di lebuh raya. Namun dengan pengetahuan dan persediaan, korang boleh menguruskannya dengan tenang dan melindungi hak kewangan korang.
Tiga perkara paling penting untuk diingat:
- Buat laporan polis dalam 24 jam — tanpa ini, tuntutan insurans boleh terus ditolak.
- Jangan mengaku salah di tempat kejadian — serahkan penentuan liabiliti kepada polis dan adjuster insurans.
- Kira dulu sebelum claim — jangan biar nilai NCD yang besar hilang untuk kos repair kecil dalam situasi yang belum jelas siapa salah.
Simpan artikel ni, share dengan keluarga yang kerap memandu jauh. Bila berlaku perkara tak diingini, panduan ini boleh dijadikan rujukan pantas.
Baca juga:
- Langkah Selepas Kemalangan Jalan Raya & Insurans — Panduan 5 fasa lengkap dari saat kejadian sampai settlement
- Panduan NCD Kereta Malaysia — Cara Jimat Premium — Fahami cara NCD berfungsi dan tips melindungi diskaun
- Kemalangan Waktu Malam & Hujan — Tuntutan Insurans — Cabaran claim bila jalan licin dan visibiliti rendah
Kata Kunci SEO: kemalangan berangkai, siapa salah dalam kemalangan berangkai, tuntutan insurans kemalangan berangkai, kemalangan berantai lebuh raya, multiple vehicle collision claim, laporan polis 24 jam, langgar dari belakang siapa bersalah, claim insurans kereta kemek berangkai
Rujukan Rasmi:
- Polis Diraja Malaysia (PDRM) — Jabatan Siasatan dan Penguatkuasaan Trafik: https://www.rmp.gov.my/
- Akta Pengangkutan Jalan 1987 / Jabatan Pengangkutan Jalan (JPJ): https://www.jpj.gov.my/
- Persatuan Insurans Am Malaysia (PIAM): https://www.piam.org.my/
- BIAM — Pusat Info Insurans Malaysia: https://www.insuranceinfo.com.my/
- MIROS — Institut Penyelidikan Keselamatan Jalan Raya Malaysia: https://www.miros.gov.my/