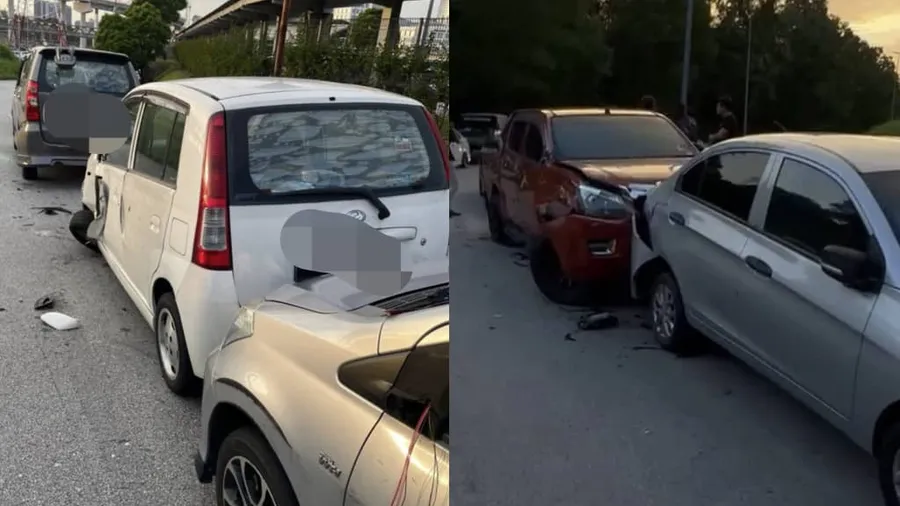
🚗 Kenapa Topik Ni Penting?
Bagi kereta kat adik, pinjamkan kat kawan, atau sekali-sekala bawak kereta mak ke pasar — semua orang pernah buat. Apa yang ramai tak sedar: insurans kereta di Malaysia mengikut kereta, bukan pemandu.
Maknanya, kalau korang accident pakai kereta orang lain, bukan polisi insurans korang yang cover — tapi polisi pemilik kereta tu. Dan proses tu ada harga tersembunyi: excess RM400, NCD pemilik yang hancur, sampai risiko saman dan tindakan undang-undang ke atas pemilik.
Artikel ni kupas semua risiko tu satu-satu, dengan contoh kiraan sebenar, supaya korang tak jadi mangsa kecuaian sendiri — sama ada sebagai peminjam atau sebagai pemilik yang baik hati.
📋 Jadual Rumusan
| Situasi | Siapa Terjejas | Syarat | Kesan |
|---|---|---|---|
| Accident pemandu tak dinamakan | Pemilik polisi | Pemandu takda nama dalam polisi | Excess wajib RM400 sebelum claim |
| Tuntutan atas polisi pemilik | Pemilik polisi | Sesiapa pun pemandu | NCD reset 0% (kecuali NCD Protection) |
| Pemandu bawah 21 / lesen L & P | Pemilik polisi | Umur bawah 21 atau lesen L/P | Excess lebih tinggi dari RM400 |
| Kereta polisi TP sahaja | Pemandu sendiri | Polisi pihak ketiga | Tiada cover kerosakan sendiri |
| Saman AWAS/AES | Pemilik berdaftar | Kamera automatik | Saman + mata KEJARA atas nama pemilik |
| Benarkan pemandu tanpa lesen/insurans | Pemilik + pemandu | Seksyen 90 APJ 1987 | Denda RM1,000 / penjara 3 bulan |
| Kenderaan insurans & LKM tamat | Pemilik | Ops JPJ | Kereta disita + saman |
🔑 Peraturan Asas: Insurans Ikut Kereta, Bukan Pemandu
Ramai fikir: “Aku ada insurans kereta sendiri, jadi kalau aku accident pakai kereta kawan, insurans aku cover.” Salah. Polisi motor persendirian korang hanya melindungi kereta yang dinyatakan dalam jadual polisi — bukan kereta lain yang korang pinjam.
Sebaliknya, insurans yang aktif untuk kereta kawan korang itulah yang terpakai. Tapi ada syarat:
- Pemandu dinamakan (named driver) — pemandu yang disenaraikan dalam polisi. Dia mendapat perlindungan sama seperti pemegang polisi.
- Pemandu tidak dinamakan — sesiapa yang dibenarkan pemilik bawa kereta tapi takda dalam polisi. Tuntutan masih boleh diproses, tetapi dengan penalti.
Kesilapan kedua yang selalu jadi: korang pinjam kereta kawan, accident, lepas tu suruh kawan claim. Rupanya bukan satu-dua hari claim tu siap — ada kos tersembunyi yang jarang diberitahu masa pinjam.
💸 Accident Masa Pinjam Kereta: Apa Yang Sebenarnya Berlaku?
Anggap kos pembaikan kereta kawan korang RM10,000 selepas accident. Inilah pecahan sebenar:
| Item | Amaun |
|---|---|
| Kos pembaikan | RM10,000 |
| Excess pemandu tak dinamakan | -RM400 |
| Bayaran oleh insurer | RM9,600 |
| Bayaran keluar kocek korang/pemilik | RM400 |
Excess RM400 ni wajib dan automatik bila pemandu tak dinamakan terbabit dalam kemalangan. Ia ditetapkan dalam Polisi Motor Kenderaan Persendirian (Komprehensif) yang diluluskan Bank Negara Malaysia — terpakai di seluruh negara termasuk Sabah, Sarawak dan Labuan. Ia caj tetap yang tak boleh dirunding.
Lebih teruk lagi: excess ni berasingan daripada excess polisi standard. Maksudnya dalam kes tertentu, dua-dua excess boleh ditambah — tanggungan jadi lebih besar.
Pemandu muda lagi mahal. Excess RM400 yang sama (atau lebih tinggi) dikenakan bila kereta dipandu oleh pemandu bawah 21 tahun atau pemegang lesen L/P. Insurer anggap mereka risiko tinggi — statistik industri menunjukkan pemandu muda terlibat dalam kemalangan lebih kerap berbanding pemandu berpengalaman.
🏦 NCD: Mangsa Senyap Bila Kereta Dipinjam
NCD (No Claim Discount) terikat dengan polisi, bukan dengan pemandu. Ini bahagian yang paling ramai tak sedar:
Jika sesiapa — kawan, adik, sepupu — memandu kereta korang dan accident, kemudian claim dibuat atas polisi korang, NCD korang kembali kepada 0% pada pembaharuan seterusnya.
Contoh kesannya:
| Tahun | NCD Sebelum | Premium Myvi (asas RM1,500) |
|---|---|---|
| Selepas 5 tahun tanpa claim | 55% | RM675 |
| Selepas satu claim peminjam | 0% | RM1,500 |
Beza RM825 setahun dalam tempoh 5 tahun akan datang — sebab satu kali accident oleh peminjam. Korang yang memandu tak semestinya bersalah, tapi pemilik polisi yang tanggung akibatnya.
Satu-satunya penyelamat ialah add-on NCD Protection — yang membenarkan satu tuntutan tanpa kehilangan NCD. Tapi add-on ni perlu diambil SEBELUM tuntutan dibuat, bukan selepas.
⚖️ Risiko Undang-Undang: Bukan Sekadar Insurans
Pinjam-meminjam kereta juga melibatkan tanggungjawab undang-undang yang jarang dibincangkan masa kunci kereta diserahkan:
1. Saman AWAS/AES lalu ke pemilik. Sistem kamera automatik (AWAS/AES) merekod nombor plat, bukan wajah pemandu. Saman memandu laju dan lampu isyarat dihantar terus kepada pemilik berdaftar. Mata demerit KEJARA juga dikumpul atas nama pemilik melainkan pemilik buat pengisytiharan rasmi di bawah Seksyen 115 Akta Pengangkutan Jalan 1987 (Akta 333) untuk menamakan pemandu sebenar — dengan nama penuh, nombor kad pengenalan dan alamat.
2. Seksyen 90 APJ 1987 — pemilik boleh didakwa. Menggunakan atau membenarkan orang lain menggunakan kenderaan tanpa polisi insurans pihak ketiga yang sah adalah kesalahan jenayah. Kalau korang tahu kawan korang lesen dah luput tapi tetap bagi dia bawa kereta — korang sebagai pemilik boleh didenda sehingga RM1,000, penjara sehingga 3 bulan, atau kedua-duanya, selain hilang kelayakan lesen. Pemandu yang accident tanpa lesen sah juga akan hadapi claim ditolak.
3. Ops penguatkuasaan JPJ. JPJ kerap melancarkan Ops Luxury di seluruh negara untuk menyita kenderaan dengan insurans dan cukai jalan tamat tempoh — termasuk kes pemilik yang membenarkan orang lain memandu kenderaan tanpa dokumen sah. Mengikut garis panduan penguatkuasaan, empat saman boleh dikeluarkan: dua kepada pemilik dan dua kepada pemandu.
4. Penumpang tak dilindungi secara automatik. Polisi kereta persendirian standard selalunya tidak melindungi liabiliti terhadap penumpang yang cedera melainkan Endorsement 100 (Liabiliti Undang-Undang Terhadap Penumpang) dibeli. Kalau penumpang cedera dalam accident, mereka boleh mengambil tindakan undang-undang terhadap pemandu dan pemilik.
🛑 Bila Claim Langsung Tak Lulus
Ada situasi di mana bukan sekadar excess — claim ditolak terus:
| Situasi | Kesan |
|---|---|
| Memandu tanpa lesen sah | Claim ditolak + kesalahan jenayah |
| Memandu mabuk / bawah pengaruh | Claim ditolak |
| Guna kereta untuk tujuan komersial (hantar makanan/e-hailing) dengan polisi persendirian | Claim ditolak |
| Bawa kereta tanpa kebenaran pemilik | Dianggap kecurian — tiada perlindungan |
| Lumba haram / memandu melulu | Claim ditolak |
| Kereta diubah suai tanpa maklum insurer | Claim boleh ditolak |
Kes komersial ni paling kerap jadi. Korang pinjam kereta mak untuk hantar makanan part-time, accident — insurer tolak sebab penggunaan tak sama dengan yang diisytihar dalam polisi. Polisi persendirian adalah untuk kegunaan persendirian sahaja.
✅ Langkah Demi Langkah: Checklist Sebelum Pinjam / Memberi Pinjam
Untuk peminjam:
- Semak jenis polisi — tanya pemilik: polisi komprehensif atau pihak ketiga? Kalau TP sahaja, kerosakan sendiri tak dilindungi langsung.
- Semak sama ada nama korang dalam polisi — kalau takda, jangkakan excess RM400 jika accident.
- Semak lesen korang sah — lesen L/P atau lesen luput = risiko besar.
- Semak roadtax & insurans kenderaan masih aktif — kalau luput, JPJ boleh sita dan saman empat pihak (pemilik + pemandu).
- Tanya pemilik: ada NCD Protection? — supaya korang faham kesan accident pada diskaun dia.
- Bawa lesen fizikal atau digital (myJPJ) — JPJ terima lesen digital, tapi pastikan takda masalah teknikal masa check.
Untuk pemilik:
- Pastikan pemandu ada lesen sah — semak secara fizikal, bukan sekadar percaya.
- Tambah named driver — 2 nama pertama percuma. Tambah ahli keluarga yang kerap memandu.
- Pertimbangkan lindungan All Drivers — sekitar RM50-RM100 setahun, hapuskan excess RM400 untuk mana-mana pemandu dibenarkan.
- Jangan bagi kunci kalau pemandu takda lesen — korang yang kena saman dan dakwaan.
- Isytihar pemandu sebenar untuk saman AWAS — guna borang pengisytiharan Seksyen 115 sebelum tempoh bantahan tamat.
- Semak polisi sebelum renew — pastikan penggunaan (persendirian/komersial) betul dengan cara kereta digunakan.
💡 Cara Lindung Semua Pihak
Penyelesaian paling murah dan praktikal:
| Pilihan | Kos | Kebaikan |
|---|---|---|
| Tambah named driver (2 pertama) | PERCUMA | Pemandu tetap dilindungi penuh |
| Named driver tambahan (ke-3+) | ~RM10 setiap seorang | Perlindungan untuk pemandu lain |
| Lindungan All Drivers | ~RM50-RM100 setahun | Semua pemandu dibenarkan, tiada excess RM400 |
| NCD Protection | Bergantung insurer | Satu claim tanpa hilang NCD |
Kira kos vs kekerapan: kalau kereta kerap dipinjam 5-6 kali setahun, All Drivers jauh lebih murah daripada risiko RM400 sekali accident. Kalau sekali-sekala je, named driver yang kerap memandu sudah memadai.
✅ Kesimpulan
Memandu kereta orang lain bukan salah — tapi kena faham risikonya. Tiga perkara paling penting yang korang kena ingat:
- Insurans ikut kereta, bukan pemandu. Polisi korang tak melindungi kereta yang korang pinjam.
- Accident oleh pemandu tak dinamakan = excess RM400 + NCD pemilik reset 0%. Kos tersembunyi yang boleh mencecah ribuan ringgit dalam bentuk premium naik.
- Pemilik boleh disaman dan didakwa di bawah Seksyen 90 dan Seksyen 115 APJ 1987 kalau memandu tanpa lesen, tanpa insurans, atau gagal menamakan pemandu sebenar.
Sebelum serah kunci atau sebelum terima kunci — semak polisi, semak lesen, semak roadtax. RM10 untuk named driver jauh lebih murah daripada RM400 excess atau RM825 setahun premium naik.
Urus polisi korang dengan betul — baca panduan named driver insurans kereta untuk detail kos, dan panduan excess insurans kereta untuk semua jenis excess.
Kata Kunci SEO: memandu kereta orang lain, pinjam kereta kawan insurans, pemandu tak dinamakan excess RM400, NCD terjejas peminjam kereta, saman AWAS pemilik kereta, Seksyen 90 APJ 1987
Baca juga:
- Panduan Named Driver Insurans Kereta 2026 — cara tambah nama pemandu dan kos sebenar
- Situasi Insurans Kereta Tak Cover Ketika Memandu — 10 situasi claim ditolak
- Kesan Saman Trafik pada NCD & Premium — bagaimana saman jejas diskaun
- Panduan Excess Insurans Kereta — semua jenis excess yang kena bayar
📚 Rujukan Rasmi
- Jabatan Pengangkutan Jalan (JPJ): https://www.jpj.gov.my
- Bank Negara Malaysia — Polisi Motor Kenderaan Persendirian: https://www.bnm.gov.my
- Persatuan Insurans Am Malaysia (PIAM): https://www.piam.org.my
- Akta Pengangkutan Jalan 1987 (Akta 333): https://lom.agc.gov.my