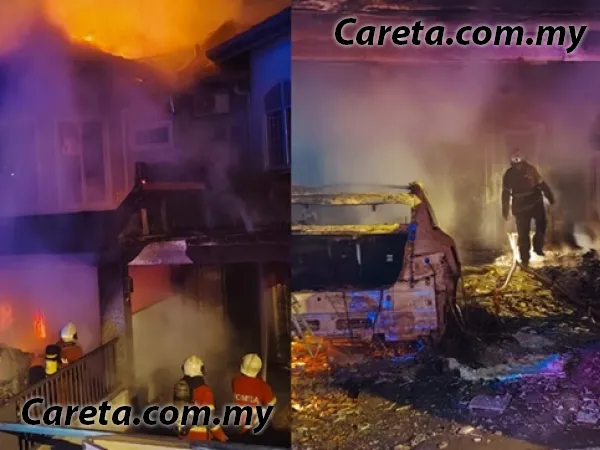
🚗 Rumah Musnah Semalaman, Dipercayai Berpunca EV Dicas
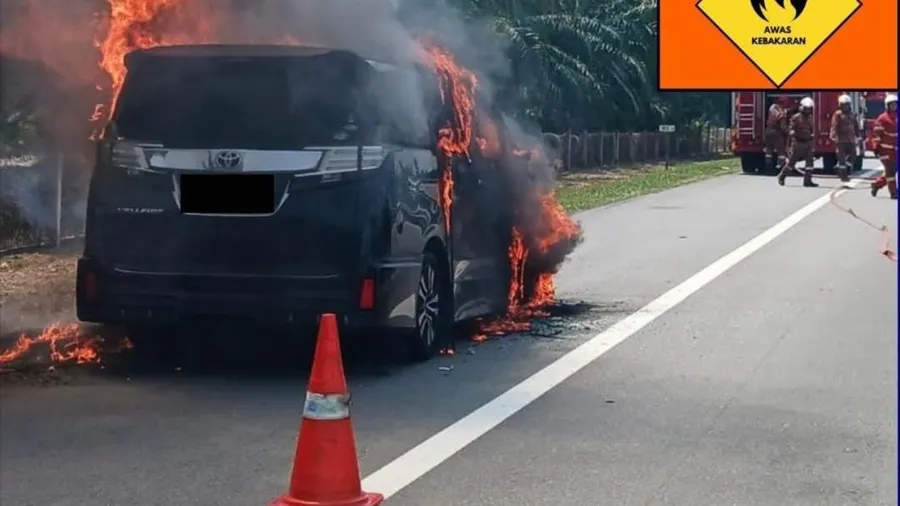
Korang mungkin dah lihat berita ni. Pada awal pagi Ahad lalu, sebuah rumah teres dua tingkat di Alam Damai, Cheras musnah terbakar - dipercayai berpunca daripada sebuah kenderaan elektrik (EV) yang sedang dicas di ruang foyer rumah. Panggilan kecemasan diterima Jabatan Bomba dan Penyelamat Malaysia (JBPM) Kuala Lumpur pada pukul 5.03 pagi. Pihak bomba mendapati rumah teres dua tingkat tersebut telah terbakar 100 peratus, dan operasi pemadaman hanya tamat sepenuhnya pada pukul 6.41 pagi. Nasib baik tiada mangsa cedera - tapi rumah tu musnah sama sekali.
Kes ni masih dalam siasatan. Pihak JBPM menyatakan mereka belum boleh membuat kesimpulan tentang punca sebenar insiden berkenaan - antara hipotesis yang sedang diteliti adalah kemungkinan ada kaitan dengan EV, sistem pengecasan atau aspek pendawaian.
Tapi ini bukan kes pertama. Menurut JBPM, sekitar 25 kes kebakaran melibatkan EV direkodkan dalam tempoh tiga tahun lalu - angka yang masih statik dari tahun ke tahun, tapi bakal meningkat selagi lebih ramai rakyat Malaysia membeli EV dan mengecas di rumah.
Yang paling penting: PIAM (Persatuan Insurans Am Malaysia) baru-baru ini mengeluarkan penjelasan rasmi mengenai perlindungan insurans apabila EV terbakar di rumah - dan ada beberapa perkara yang kebanyakan pemilik EV tidak sedar.
PENTING: Artikel ni jawab satu soalan praktikal - kalau EV korang terbakar masa dicas di rumah dan api merebak, siapa yang bayar untuk rumah korang, kereta korang, dan rumah jiran sebelah? Dan syarat apa yang boleh buat korang layak dapat tuntutan dibayar penuh?
📊 Ringkasan Perlindungan: Siapa Cover Apa
| Item | Dilindungi Oleh | Catatan |
|---|---|---|
| Kerosakan rumah akibat kebakaran | Insurans rumah/kebakaran standard | Meliputi tanpa mengira punca api, termasuk kebakaran berpunca EV |
| Pengecas EV dipasang kekal (berwayar) | Insurans rumah - bahagian “bangunan” | Dianggap lekapan dan lengkapan |
| Kabel pengecasan tidak kekal / mudah alih | Insurans motor EV khusus / pakej tambahan | Bukan automatik dalam polisi rumah standard |
| Kereta EV itu sendiri | Polisi insurans motor komprehensif | Perlu semak ada liputan kebakaran atau tidak |
| Kerosakan rumah jiran sebelah | Liabiliti awam dalam polisi rumah | Had standard biasanya RM50,000 - boleh dinaikkan dengan lanjutan pilihan |
| Jumlah diinsuranskan hartanah | Tanggungjawab pemilik | Mesti mencukupi untuk kos membina semula semasa |
🏦 Cara Polisi Insurans Rumah Melindungi Korang
Daripada kenyataan rasmi PIAM - Ketua Pegawai Eksekutif PIAM, Chua Kim Soon, menjelaskan beberapa perkara yang ramai tidak tahu:
-
Kebakaran dianggap risiko khusus yang dilindungi. Polisi insurans rumah dan kebakaran standard di Malaysia meliputi bencana dan risiko khusus, termasuk kerosakan akibat kebakaran - tanpa mengambil kira bagaimana atau punca api tercetus. Jadi kebakaran berpunca EV yang sedang dicas bukan pengecualian.
-
Tapi ada syaratnya. Perlindungan tersebut tertakluk pada terma, syarat dan pengecualian polisi insurans berkenaan - serta syarat tiada penipuan, tiada tindakan disengajakan, dan tiada pelanggaran syarat polisi yang lain.
-
Pengecas kekal berbeza daripada yang mudah alih. Pengecas EV yang dipasang secara kekal (berwayar kekal) mungkin dikategorikan di bawah bahagian “bangunan” dalam polisi insurans rumah sebagai lekapan dan lengkapan. Sebaliknya, kabel pengecasan yang tidak dipasang tetap atau yang mudah alih biasanya tertakluk pada polisi insurans motor EV khusus atau pakej tambahan yang ditawarkan oleh syarikat insurans. Ini perbezaan yang kerap dipesalahfahami.
-
Liabiliti kepada jiran ada hadnya. Memandangkan kebakaran atau insiden elektrik berpotensi merebak ke hartanah bersebelahan, terutamanya di rumah teres atau kediaman bertingkat, PIAM menasihati korang supaya menilai had liabiliti awam. Walaupun polisi rumah standard biasanya menyediakan had sebanyak RM50,000, korang boleh membeli lanjutan pilihan untuk menaikkan had tersebut.
TIP: Rujuk panduan insurans rumah Malaysia 2026 untuk faham jenis polisi rumah yang ada di pasaran.
🔍 Cara Menyemak Polisi Korang - Langkah Demi Langkah
Jangan tunggu sampai kejadian berlaku baru nak buat langkah ini. Siapkan dari sekarang:
- Semak jenis polisi rumah korang - sama ada polisi kebakaran asas sahaja, atau polisi lebih komprehensif yang meliputi kandungan rumah (perabot, alat elektronik, dan sebagainya). Kalau hanya ada polisi kebakaran asas, kerosakan pada barang di dalam rumah mungkin tidak dilindungi.
- Cari klausa “lekapan dan lengkapan” - tengok sama ada pengecas EV korang tersenarai atau tertakluk di bawah definisi itu. Kalau tidak pasti, hubungi syarikat insurans dan minta penjelasan secara bertulis.
- Semak had liabiliti awam korang. Had RM50,000 mungkin tidak mencukupi untuk rumah dua tingkat yang mengalami kerosakan teruk, lebih-lebih lagi apabila melibatkan hartanah jiran yang boleh membuat tuntutan terhadap korang.
- Bandingkan polisi motor EV dengan polisi rumah. Lihat siapa melindungi apa. Apabila tiada jurang antara kedua-dua polisi - barulah kereta, kabel dan rumah semuanya dilindungi.
- Simpan dokumen dan bukti pemasangan. Simpan resit pembelian pengecas, butiran pemasangan oleh kontraktor berdaftar, dan gambar status pemasangan. Semua ini menjadi bukti yang korang mematuhi piawaian keselamatan elektrik.
⚠️ Bila Tuntutan Boleh Ditolak
Bahagian ni yang ramai tak perasan. Dalam menilai tuntutan, PIAM menjelaskan bahawa syarikat insurans akan menilai laporan siasatan rasmi, seperti daripada jabatan bomba, untuk memastikan tiada unsur perbuatan disengajakan seperti membakar dengan niat jahat, penipuan, atau ketidakpatuhan terhadap undang-undang dan peraturan - contohnya, pengubahsuaian atau pemasangan elektrik secara haram dan tidak disahkan.
Jadi tuntutan korang boleh ditolak apabila:
- Pemasangan elektrik tidak sah. Kalau korang memasang pengecas sendiri menggunakan juruelektrik yang tidak berdaftar, atau pendawaian rumah tidak mematuhi piawaian elektrik - itu boleh menjadi alasan untuk menolak tuntutan.
- Ada perbuatan disengajakan atau penipuan. Laporan siasatan jabatan bomba menjadi bukti utama yang syarikat insurans gunakan untuk membuat keputusan.
- Korang tidak mengisytiharkan pemasangan pengecas EV kekal kepada syarikat insurans. PIAM menasihati pemilik rumah supaya memaklumkan kepada syarikat insurans apabila memasang pengecas EV kekal, kerana mengisytiharkan sebarang naik taraf peralatan elektrik memastikan jumlah yang diinsuranskan mencerminkan kos membina semula semasa, dan memudahkan proses tuntutan kelak.
- Jumlah diinsuranskan tidak mencerminkan kos semasa. PIAM menegaskan pemilik harta benda mesti memastikan jumlah insurans hartanah mereka mencerminkan kos pembinaan semula yang dikemas kini - dengan mengambil kira pengubahsuaian rumah dan lekapan moden, termasuk pengecas EV.
Jadi kalau korang pasang pengecas RM3,000-RM5,000 tahun lepas tetapi jumlah diinsuranskan masih mengikut angka tahun 2015 - korang sendiri yang terpakai menanggung perbezaan itu apabila rumah terbakar.
💰 Kekurangan Yang Jarang Korang Fikir
Banyak orang bila sudah membeli EV tidak memikirkan kos apabila berlaku kebakaran.
- Ramai tidak ada polisi rumah pun. Terutamanya mereka yang tinggal di rumah teres warisan atau di rumah keluarga - ramai yang tidak mempunyai perlindungan insurans rumah yang sewajarnya. Ini bukan masalah 20-30 peratus populasi; ramai tidak sedar bahawa mereka terdedah kepada risiko ini.
- Bateri dan pengecas di luar polisi motor biasa. Kalau korang baru bertukar kepada EV, ramai tidak mengemas kini polisi motor mereka untuk mendapatkan liputan EV khusus, termasuk kebakaran bateri. Perlu semak dengan syarikat insurans.
- Kes kebakaran EV masih jarang. Dengan angka 25 kes dalam tempoh 3 tahun daripada JBPM, ini bukan sesuatu yang berleluasa. Tetapi setiap kes yang berlaku mempunyai kesan besar - mampu memusnahkan rumah teres sepenuhnya dan menjadikan kos membaik pulih ratusan ribu ringgit.
TIP: Kalau korang baru nak beli atau baru memasang EV di rumah, baca juga kos memiliki EV Malaysia untuk memahami kos penuh pemilikan - termasuk insurans.
🛑 Perangkap Yang Korang Kena Elak
- Memasang pengecas dengan juruelektrik yang tidak berdaftar. Ini pengecualian polisi yang jelas - pemasangan elektrik secara haram dan tidak disahkan boleh menyebabkan tuntutan ditolak. Gunakan kontraktor berdaftar yang boleh mengeluarkan dokumen sah pemasangan mereka.
- Tunggu sampai berlaku insiden baru bertindak. Apabila rumah sudah musnah, sudah tiada kuotasi membina semula, sudah tiada bukti pemasangan - segalanya menjadi lebih sukar. Buat persediaan sebelum kebakaran, bukan selepas.
- Fikir polisi motor melindungi segalanya. Polisi motor korang mungkin meliputi kereta yang terlibat kebakaran di lebuh raya - tetapi bukan semasa dicas di garaj rumah korang. Ini jurang yang PIAM ingin orang tahu.
- Biar jiran menanggung liabiliti korang. Kerugian jiran korang mungkin melebihi had RM50,000 korang - dan mereka boleh menuntut lebih daripada itu daripada korang sendiri. Had yang lebih tinggi boleh dibeli dengan kos tambahan yang rendah.
✅ Kesimpulan
Kes kebakaran rumah di Alam Damai, Cheras itu adalah pengingat nyata apabila ada EV dicas di rumah. Perlindungan insurans memang ada - tetapi ia tertakluk pada syarat: jumlah diinsuranskan cukup, pemasangan sah oleh kontraktor berdaftar, korang telah memaklumkan kepada syarikat insurans mengenai pengecas kekal, dan tiada unsur penipuan atau pengubahsuaian haram. Jiran korang juga perlu mempunyai perlindungan yang sewajarnya.
Langkah terbaik korang sekarang - semak polisi korang hari ini, sebelum apa-apa kejadian berlaku. Kalau korang sudah ada EV atau baru memasang pengecas, kumpulkan dokumen dan hubungi syarikat insurans untuk mengesahkan semua cakupan perlindungan. Untuk mengira kos dengan lebih jelas, lihat panduan insurans kereta EV Malaysia 2026.
Baca juga:
- Panduan Insurans Kereta Elektrik EV Malaysia 2026 - kos premium EV, jenis polisi dan apa yang dilindungi
- Kos Miliki EV Malaysia 2026 - Panduan Lengkap - kos penuh daripada membeli sehingga mengecas
- Panduan Total Loss Insurans Kereta 2026 - bila kereta dianggap hilang total dan cara buat tuntutan
- Panduan Insurans Rumah Malaysia 2026 - jenis polisi rumah dan apa yang dilindungi
Kata Kunci SEO: insurans EV terbakar, insurans kebakaran rumah Malaysia, PIAM insurans EV, EV dicas terbakar, perlindungan pengecas EV, liabiliti kebakaran rumah teres, insurans rumah Malaysia 2026
Rujukan Rasmi:
- Astro Awani - Insurans kebakaran standard liputi kebakaran berkaitan EV - PIAM (20 Ogos 2026): https://www.astroawani.com/berita-malaysia/insurans-kebakaran-standard-liputi-kebakaran-berkaitan-ev-piam
- Astro Awani - Kenderaan elektrik sedang dicas dipercayai punca kebakaran rumah teres - JBPM (17 Ogos 2026): https://www.astroawani.com/berita-malaysia/kenderaan-elektrik-sedang-dicas-dipercayai-punca-kebakaran-rumah-teres-jbpm
- Careta - 25 kes kebakaran di Malaysia babit kenderaan EV dalam tempoh 3 tahun (18 Ogos 2026): https://careta.my/article/25-kes-kebakaran-di-malaysia-babit-kenderaan-ev-dalam-tempoh-3-tahun
- Careta - PIAM - Insurans kebakaran standard liputi kebakaran berkaitan EV (19 Ogos 2026): https://careta.my/article/piam-insurans-kebakaran-standard-liputi-kebakaran-berkaitan-ev
Kredit gambar: Careta (careta.my) - gambar kebakaran rumah berpunca kabel pengecas EV di Alam Damai, Cheras, Ogos 2026.