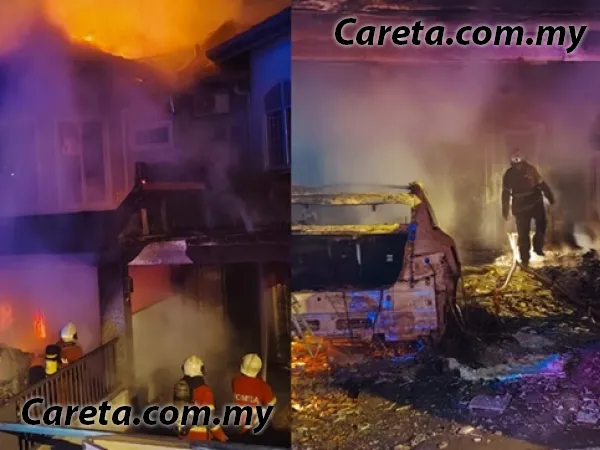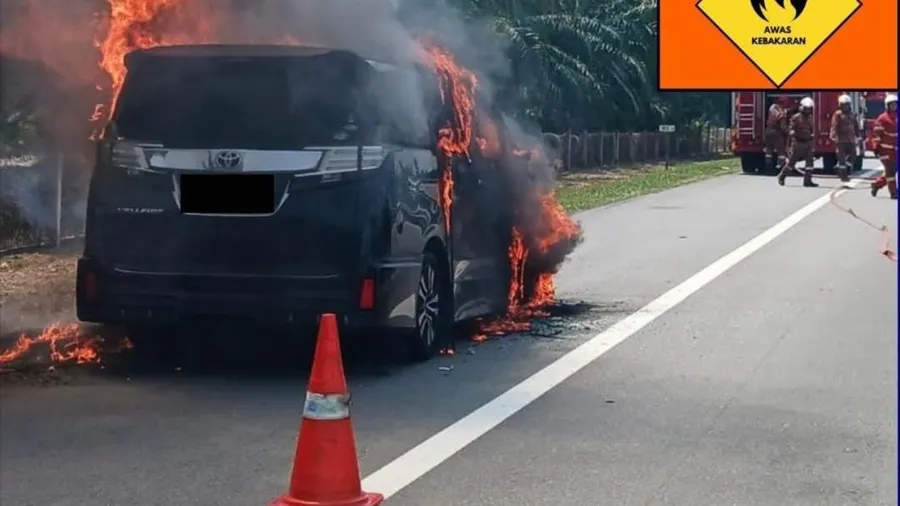
Kebakaran EV di rumah bukan lagi soalan teori. Selepas beberapa laporan kebakaran EV di kawasan kediaman Malaysia pada Ogos 2026, Persatuan Insurans Am Malaysia (PIAM) mengingatkan pemilik rumah supaya menyemak perlindungan kenderaan, bangunan dan kos membina semula. Kekeliruan utama ialah ramai orang menganggap polisi motor akan menanggung semua kerosakan, termasuk rumah, pendawaian dan pengecas.
Itu andaian yang berbahaya. Apabila satu kejadian melibatkan kereta elektrik, pengecas, garaj dan struktur rumah, tuntutan boleh melibatkan lebih daripada satu polisi. Artikel ini terangkan siapa mungkin menilai kerosakan, apa yang perlu dibuat, dan di mana perlindungan biasanya mempunyai jurang.
📋 Jadual Rumusan Perlindungan EV Terbakar
| Perkara | Ringkasan |
|---|---|
| Kerosakan kenderaan EV | Semak polisi motor, jenis perlindungan dan punca kebakaran |
| Kerosakan bangunan | Semak polisi homeowner atau polisi kebakaran rumah |
| Barang dalam rumah | Semak polisi householder dan had kandungan |
| Pengecas serta pendawaian | Minta insurer sahkan polisi, had dan pengecualian secara bertulis |
| Banjir atau bencana alam | Polisi motor komprehensif mungkin perlukan peluasan Special Perils |
| Tindakan pertama | Selamatkan penghuni, hubungi bomba jika perlu, kemudian maklumkan insurer |
| Bukti penting | Gambar, laporan rasmi, polisi, invois, resit dan rekod pemasangan |
🔥 Kenapa Satu Kebakaran Boleh Melibatkan Dua Polisi?
Polisi motor dan polisi rumah melindungi objek serta risiko yang berbeza. PIAM menerangkan bahawa perlindungan motor komprehensif lazimnya meliputi liabiliti pihak ketiga serta kerosakan pada kenderaan sendiri akibat kemalangan, kecurian dan kebakaran. Perlindungan tambahan seperti bencana alam atau pengecas tertentu bergantung kepada terma polisi.
Polisi rumah pula boleh melindungi bangunan, barangan isi rumah dan liabiliti mengikut jenisnya. PIAM membezakan antara perlindungan homeowner untuk pemilik rumah dan householder untuk kandungan serta liabiliti dalam rumah. Polisi kebakaran asas tidak sama dengan perlindungan menyeluruh untuk semua isi rumah.
Sebab itu, satu insiden mungkin dibahagikan begini:
- Kereta EV dan komponen asalnya dinilai di bawah polisi motor.
- Dinding, siling, lantai, pintu garaj dan pendawaian rumah dinilai di bawah polisi bangunan atau kebakaran.
- Perabot, peralatan elektrik dan barang peribadi dinilai di bawah perlindungan kandungan jika ada.
- Kerosakan kepada jiran atau harta bersama dinilai mengikut liabiliti dan punca kejadian.
Ini bukan bermaksud semua tuntutan pasti lulus. Penentuan sebenar bergantung pada punca kebakaran, polisi yang aktif, jumlah diinsuranskan, pengecualian dan laporan pemeriksa.
🏠 Pengecas EV: Bahagian Yang Selalu Terlepas Pandang
Pengecas EV di rumah bukan sekadar aksesori kecil. Ia boleh melibatkan unit pengecas, kabel, papan agihan, perlindungan litar dan kerja pendawaian. Jika pemasangan tidak dimaklumkan atau dibuat tanpa mematuhi keperluan teknikal, insurer mungkin meminta maklumat tambahan sebelum menilai tuntutan.
Semasa membeli atau memperbaharui polisi, minta jawapan jelas kepada soalan ini:
- Adakah unit pengecas tetap termasuk dalam jumlah diinsuranskan?
- Adakah pendawaian baharu dan kerja naik taraf papan agihan dilindungi?
- Adakah kerosakan akibat litar pintas, lebihan voltan atau pemasangan salah dikecualikan?
- Adakah rumah perlu mempunyai pemeriksaan atau sijil daripada juruelektrik bertauliah?
- Adakah polisi memerlukan pemilik memaklumkan model pengecas dan nilai pemasangan?
- Jika rumah strata, siapa melindungi ruang parkir, kabel bersama dan harta komuniti?
Jangan puas hati dengan jawapan telefon yang kabur. Minta e-mel atau pengesahan dalam dokumen polisi. Bila tuntutan besar berlaku, ayat dalam Product Disclosure Sheet dan kontrak polisi lebih penting daripada janji lisan.
🚨 Langkah Demi Langkah Selepas EV Terbakar Di Rumah
1. Utamakan keselamatan penghuni
Keluar dari rumah dan jauhkan orang daripada kenderaan, pengecas serta asap. Jangan cuba membuka bateri, mengalihkan kereta atau menyentuh kabel yang mungkin masih bertenaga. Hubungi 999 jika ada api, asap tebal, risiko letupan atau kecederaan.
2. Putuskan bekalan elektrik hanya jika selamat
Jika panel utama boleh dicapai tanpa melalui kawasan berbahaya, ikut arahan pihak kecemasan. Jangan menguji semula pengecas atau menghidupkan kenderaan untuk melihat sama ada ia masih berfungsi. Untuk bateri berisiko, biarkan bomba dan pakar teknikal menentukan langkah seterusnya.
3. Ambil bukti tanpa membahayakan diri
Selepas kawasan disahkan selamat, ambil gambar jarak jauh dan dekat yang menunjukkan lokasi pengecas, kereta, dinding, lantai, kabel dan kerosakan. Simpan video daripada kamera keselamatan jika ada. Catat masa kejadian, sama ada kereta sedang dicas, cuaca dan siapa yang berada di rumah.
4. Maklumkan semua insurer yang berkaitan
Hubungi insurer motor dan insurer rumah pada hari yang sama jika boleh. Terangkan bahawa kejadian melibatkan EV, pengecas dan kediaman. Jangan menyembunyikan kewujudan polisi lain kerana kedua-dua pihak mungkin perlu menyelaras pemeriksaan dan tuntutan.
5. Dapatkan laporan rasmi
Simpan laporan bomba, polis, pengurusan bangunan atau pihak berkuasa tempatan jika laporan itu dibuat. Untuk kerosakan pendawaian, minta laporan juruelektrik bertauliah. Laporan punca kebakaran mungkin memerlukan pemeriksaan pakar atau penyiasat kebakaran, bukan sekadar anggaran bengkel.
6. Jangan lupuskan bukti atau buat pembaikan besar
Simpan pengecas, kabel, fius, komponen dan bahagian kereta yang rosak sehingga insurer atau adjuster memberi arahan. Kerja kecemasan untuk menghalang air masuk atau memastikan bangunan stabil boleh diperlukan, tetapi ambil gambar dahulu dan simpan semua resit.
7. Semak tawaran penyelesaian sebelum tandatangan
Bandingkan jumlah pampasan dengan skop kerosakan sebenar. Semak sama ada jumlah itu mengambil kira kos membuka dinding, mengganti pendawaian, membaiki struktur, membersihkan sisa dan memindahkan kenderaan. Jangan tandatangan pelepasan penuh jika bahagian kerugian masih belum dinilai.
💰 Apa Yang Boleh Menyebabkan Tuntutan Dipersoalkan?
Beberapa isu lazim boleh menyebabkan tuntutan mengambil masa atau dipertikaikan:
- Pengecas dipasang tanpa memaklumkan insurer atau tanpa dokumen kerja.
- Nilai bangunan atau kandungan terlalu rendah hingga berlaku underinsurance.
- Polisi rumah hanya melindungi kebakaran asas, bukan semua risiko tambahan.
- Polisi motor tidak mempunyai peluasan yang berkaitan dengan bencana atau aksesori tertentu.
- Kereta, pengecas atau kabel telah diubah suai tetapi tiada rekod.
- Pemilik membuang bukti atau terus menjalankan pembaikan sebelum pemeriksaan.
- Punca kebakaran masih belum jelas dan laporan pakar belum siap.
Jangan terus menuduh insurer cuba mengelak bayaran. Tetapi jangan juga terima penolakan secara lisan. Minta sebab penolakan secara bertulis dengan klausa polisi yang dirujuk.
🧾 Senarai Semak Sebelum Pasang Pengecas EV
Sebelum pemasangan, buat lima perkara ini:
- Simpan invois unit pengecas, nombor model dan spesifikasi teknikal.
- Gunakan kontraktor atau juruelektrik yang boleh mengeluarkan dokumen kerja.
- Semak kapasiti bekalan elektrik, perlindungan litar dan lokasi kabel.
- Maklumkan insurer rumah dan minta pengesahan tentang unit serta pendawaian.
- Jika tinggal di kondominium, dapatkan kelulusan pengurusan dan semak polisi harta bersama.
Kos tambahan untuk menyemak perlindungan sekarang jauh lebih kecil daripada risiko membiayai sendiri rumah dan kereta selepas kebakaran. Untuk gambaran lebih luas tentang perlindungan EV, baca panduan insurans kereta elektrik EV Malaysia. Pemilik yang kerap memandu ketika hujan atau di kawasan berisiko juga patut faham cara tuntut insurans kereta rosak banjir.
⚖️ Jika Insurer Tolak Atau Lambatkan Tuntutan
Mulakan dengan aduan rasmi kepada unit aduan insurer. Lampirkan nombor tuntutan, polisi, gambar, laporan rasmi dan surat penolakan. Simpan bukti tarikh semua komunikasi.
Jika tidak selesai, Bank Negara Malaysia menyediakan saluran pertanyaan dan aduan untuk pengguna kewangan. FMOS pula menyatakan pengguna perlu membuat aduan rasmi kepada ahli mereka dahulu. Pertikaian boleh dikemukakan dalam tempoh 6 bulan selepas keputusan muktamad ahli, atau apabila ahli tidak memberi jawapan dalam tempoh 60 hari daripada aduan pertama.
Untuk panduan lebih lengkap tentang urutan rayuan, baca cara rayu tuntutan insurans ditolak melalui FMOS dan BNM. Jangan hantar dokumen asal tanpa salinan dan jangan abaikan tarikh akhir.
✅ Kesimpulan
EV terbakar di rumah bukan semata-mata isu insurans kereta. Kenderaan, pengecas, pendawaian, bangunan, kandungan rumah dan harta jiran boleh jatuh di bawah perlindungan yang berbeza. Polisi motor komprehensif tidak automatik bermaksud rumah dan semua peralatan pengecasan dilindungi.
Tindakan paling bijak ialah semak kedua-dua polisi sebelum berlaku insiden: tanya tentang pengecas, pendawaian, jumlah diinsuranskan, special perils dan pengecualian. Selepas kebakaran, utamakan keselamatan, hubungi pihak kecemasan, simpan bukti, maklumkan semua insurer dan minta sebarang penolakan secara bertulis.
Kata Kunci SEO: insurans EV terbakar, kebakaran pengecas kereta elektrik, insurans rumah EV Malaysia, perlindungan charger EV, tuntutan kebakaran rumah
Baca juga:
- Panduan add-on insurans kereta 2026 — semak perlindungan tambahan sebelum renew.
- Panduan tuntutan insurans pihak ketiga Malaysia — faham dokumen dan proses tuntutan pihak lain.
Rujukan Rasmi
- PIAM - Motor Insurance
- PIAM - Property & Home Insurance
- PIAM - Consumer Guides
- Bank Negara Malaysia - Information for Financial Consumers
- Bank Negara Malaysia - Enquiries or Complaints
- FMOS - How to File a Dispute
Maklumat ini ialah panduan umum. Semak polisi sebenar dan rujuk insurer, bomba atau juruelektrik bertauliah untuk kes khusus.