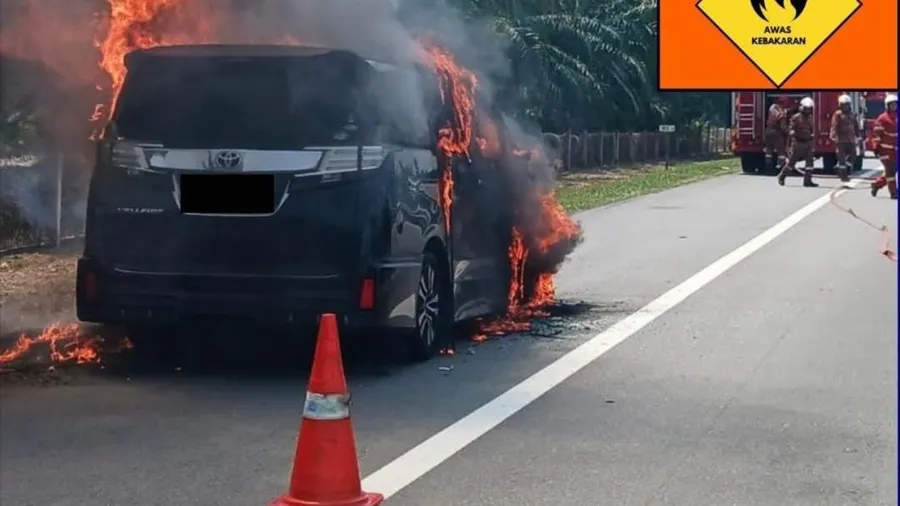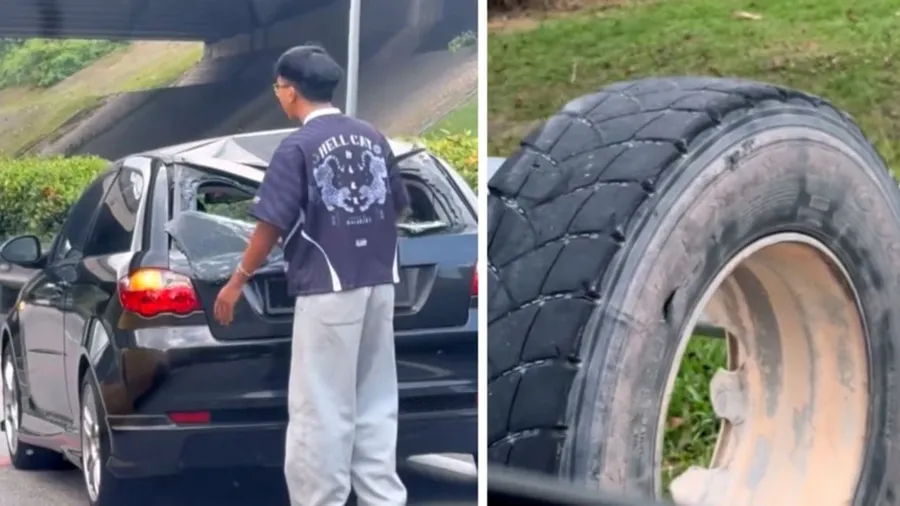
🌙 Kenapa Kemalangan Waktu Malam & Hujan Lebih Bahaya?
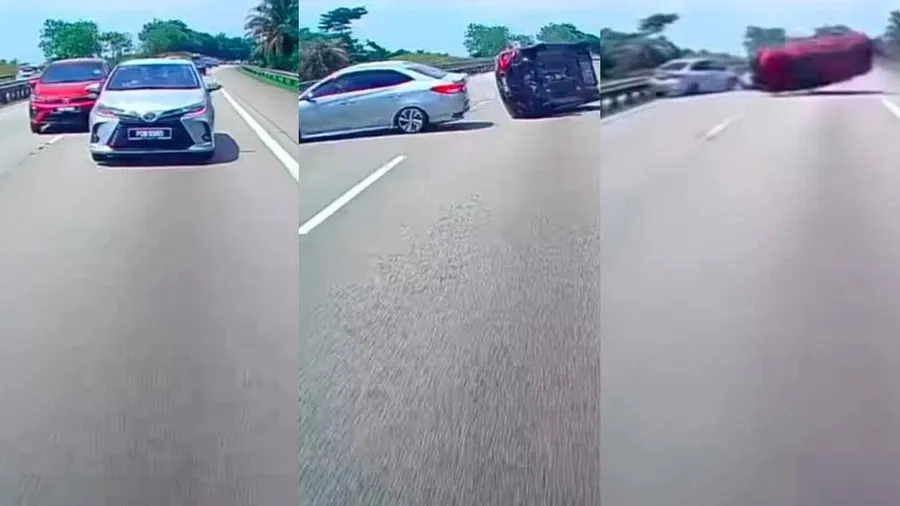
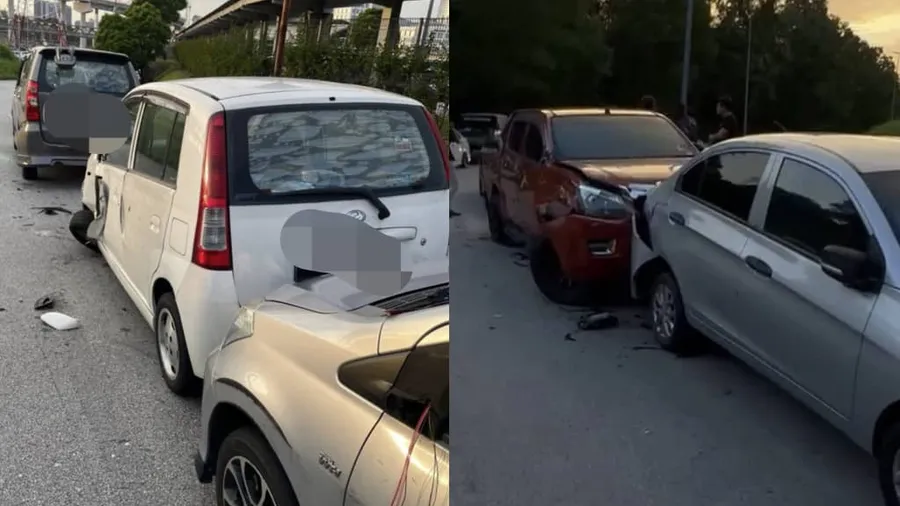
Satu soalan yang ramai tanya bila memandu balik kerja waktu hujan malam: kalau aku accident, insurans cover tak? Jawapan ringkas: selagi polisi komprehensif aktif dan korang ikut prosedur, ia tetap cover. Tapi risiko untuk terbabas memang jauh lebih tinggi dalam keadaan penglihatan terhad dan jalan basah, dan ramai yang tak tahu bagaimana proses tuntutan sebenarnya berlaku bila cuaca menjadi punca.
Data MIROS menunjukkan sekitar 80% kemalangan maut berpunca daripada faktor manusia — iaitu keputusan dan kelajuan pemandu, bukan semata-mata keadaan jalan. Faktor cuaca hanya memburukkan. Hujan mencetuskan aquaplaning apabila air terbina antara tayar dan permukaan jalan sehingga tayar hilang cengkaman, manakala waktu malam mengurangkan jarak reaksi kerana penglihatan terhad.
⚠️ Penting: Kemalangan jalan raya di Malaysia mencecah kira-kira 1,900 kes sehari dengan purata 10 kematian, dan ia dianggarkan merugikan negara sekitar RM11 bilion setahun. Sebahagian besar berlaku dalam keadaan basah, waktu malam, dan jalan licin bermusim.
✅ Jadual Rumusan: Claim Insurans Kemalangan Cuaca
| Perkara | Status | Penerangan Ringkas |
|---|---|---|
| Insurans cover kemalangan hujan? | ✅ Ya | Polisi Komprehensif cover cuaca buruk |
| Polisi Third Party boleh tuntut? | ❌ Tak boleh | Hanya cover kerosakan kenderaan lain |
| Laporan polis wajib? | ✅ Ya | Dalam 24 jam — Seksyen 52 Akta Pengangkutan Jalan |
| NCD terjejas? | ✅ Ya | At-fault claim reset NCD ke 0% |
| Excess waktu malam? | 🟡 Bergantung | Sesetengah insurer kenakan excess 10 malam–6 pagi |
| Aquaplaning jadi alasan insurer? | ❌ Tak | Kenal pasti dari kepatuhan polisi, bukan cuaca |
| Elok claim atau bayar sendiri? | 🟡 Kira dulu | Banding kos baiki vs saving NCD setahun |
🚗 Jenis Polisi Yang Cover Kemalangan Waktu Hujan
Sebelum risau tentang cuaca, faham dulu jenis perlindungan yang korang ada.
Polisi Komprehensif ✅ Cover Kerosakan Sendiri
Polisi Comprehensive merangkumi Own Damage (OD) — kerosakan pada kereta korang sendiri termasuk terbabas dalam hujan, langgar tiang, atau hilang cengkaman waktu malam. Ini perlindungan paling lengkap dan sesuai untuk kereta yang masih bernilai atau dibiayai bank.
Polisi Third Party ❌ Tak Cover Kerosakan Sendiri
Polisi Third Party Only (TPO) hanya membayar kerosakan kepada kenderaan dan harta orang lain akibat kesalahan korang. Kalau korang terbabas sorang-sorang dalam hujan, polisi TPO tak akan bayar kerosakan kereta sendiri. NCD juga tak terjejas sebab tiada tuntutan dibuat pada polisi sendiri.
💡 Tip: Lihat kad polisi korang — jika tertulis “Comprehensive” atau “Own Damage” maka perlindungan penuh. Jika hanya “Third Party”, korang perlu menilai sama ada naik taraf ke komprehensif untuk kereta yang kerap digunakan memandu jauh.
📋 Langkah Demi Langkah Selepas Kemalangan Waktu Malam/Hujan
Prosedur standard sama seperti kemalangan lain, tapi ada disiplin tambahan kerana risiko keselamatan di jalan basah dan gelap:
-
Utamakan keselamatan diri — Selepas accident, jangan kekal di tengah jalan. Sekiranya kenderaan masih boleh bergerak dan keadaan selamat, pindah ke bahu jalan. Hidupkan lampu kecemasan dan pakai jaket pemantul jika ada.
-
Letak segitiga amaran — Letakkan segitiga kira-kira 50 tapak atau 10 meter di belakang kenderaan supaya pemandu lain nampak walaupun hujan lebat. Ini mengelakkan accident susulan dari belakang.
-
Hubungi polis dan ambulans jika perlu — Untuk kecederaan, hubungi 999. Untuk kemalangan jalan raya, buat laporan di balai polis berhampiran lokasi kejadian secepat mungkin.
-
Ambil gambar menyeluruh — Dokumentasikan kerosakan dari setiap sudut, termasuk keadaan jalan (air bertakung, kawasan licin, lampu jalan berfungsi atau tidak). Gambar keadaan persekitaran membantu adjuster memahami situasi sebenar.
-
Buat laporan polis dalam 24 jam — Wajib di bawah Seksyen 52 Akta Pengangkutan Jalan 1987. Lapor di balai polis daerah lokasi kejadian, bukan balai lain. Simpan salinan laporan.
-
Hubungi syarikat insurans atau bengkel panel — Sebaik tiba atau keesokan paginya, hubungi insurer untuk daftar tuntutan. Bengkel panel akan urus proses dengan pihak insurance dan elakkan korang kena bayar pendahuluan.
-
Serahkan dokumen lengkap — Sediakan salinan kad pengenalan, lesen memandu sah, salinan polisi, laporan polis, dan gambar kejadian. Kelengkapan dokumen mempercepat proses.
💰 Berapa Excess Yang Kena Bayar?
Excess ialah jumlah yang korang tanggung sendiri sebelum insurer bayar. Untuk kemalangan cuaca / waktu malam, perhatikan ini:
| Jenis Excess | Anggaran / Kekerapan | Nota |
|---|---|---|
| Compulsory Excess | RM300 – RM500 | Dikenakan pada hampir semua polisi komprehensif |
| Excess pemandu muda | RM500 – RM1,000 | Pemandu bawah 21 tahun biasa kena lebih tinggi |
| Excess waktu malam | Selalunya RM500 ke atas | Sesetengah insurer untuk 10 malam hingga 6 pagi |
| Named driver tak didaftar | +RM400 | Jika pemandu bukan named driver dalam polisi |
⚠️ Jangan terkejut lepas claim — baca dahulu Policy Document Summary (PDS) sebelum memandu supaya tahu jumlah excess sebenar. Sesetengah insurer menetapkan excess khusus untuk self-accident waktu malam, dan korang kena ambil kira jumlah ini sebelum memutuskan untuk claim atau membayar sendiri.
🧮 Claim atau Bayar Sendiri? Kira Dulu
Persoalan paling penting selepas accident cuaca: elok claim atau keluar duit sendiri? Jawapannya bergantung pada kos baiki berbanding kerugian NCD.
Contoh kiraan:
| Perkara | Nilai |
|---|---|
| Premium tahunan semasa | RM1,800 |
| NCD sekarang | 55% (jimat RM990/tahun) |
| Kos baiki bumper + lampu | RM1,600 |
| Excess kena bayar jika claim | RM500 |
Jika korang claim: Bayar excess RM500, NCD reset ke 0%, lalu premium tahun depan naik ke RM1,800 penuh. Kerugian NCD tahun pertama sahaja mencecah RM990.
Jika korang bayar sendiri: Kos sekali RM1,600, tapi NCD kekal 55%. Pulangan setahun RM990 ±, dan selepas beberapa tahun tanpa tuntutan NCD boleh naik ke 55% kekal.
Kesimpulan: Untuk kos baiki bawah RM2,000 dan NCD tinggi, lebih jimat bayar sendiri. Untuk kerosakan besar (total loss atau enjin terbabas), lebih munasabah claim.
🛑 Perangkap Yang Kena Elak
-
Memandu terlalu laju waktu hujan — Jalan basah memanjangkan jarak brek sehingga dua kali ganda. Kelajuan berlebihan adalah faktor utama kemalangan dan boleh menyukarkan tuntutan jika pemandu tidak menyesuaikan diri dengan keadaan.
-
Tak membuat laporan polis dalam 24 jam — Ini punca paling biasa claim ditolak. Walaupun accident kecil waktu malam, tetap buat laporan.
-
Memandu tanpa lesen sah atau polisi tamat — Jangan sesekali pandu jika lesen tergantung atau insurans telah luput. Polisi insurer tidak menanggung risiko apabila pemandu tidak mematuhi undang-undang asas.
-
Mengemudi di kawasan banjir — Jangan redah air deras bertakung. Mengikut kajian, hanya kira-kira 15 cm air cukup untuk menyebabkan kenderaan hilang kawalan; 30 cm boleh menghanyutkan kereta kecil. Panduan Selamat Memandu Semasa Banjir perlu dibaca sebelum musim tengkujuh.
-
Meletakkan segitiga amaran terlalu dekat — Dalam hujan, pejalan harus lebih berhati-hati kerana penglihatan pemandu lain terhad.
🚙 Cara Elak Kemalangan Waktu Hujan & Malam
Pencegahan lebih baik daripada tuntutan. Disiplin berikut dikongsikan dari amalan pemandu berpengalaman:
- Pastikan wiper berfungsi baik dan ganti getah wiper yang sudah haus — ini penting apabila hujan lebat tiba-tiba
- Periksa kedalaman bunga tayar sekurang-kurangnya 1.6 mm; bunga tayar dalam membantu menyingkir air dan mencegah aquaplaning
- Kurangkan kelajuan pada jalan basah dan elak membrek mengejut
- Pastikan lampu depan berfungsi dan gunakan lampu senja (fog lamp) jika perlu pada waktu hujan tebal
- Tambah jarak keselamatan — berhenti dua kali ganda lebih jauh dalam keadaan basah
- Elak penggunaan telefon semasa memandu, yang meningkatkan risiko tiga kali ganda
Untuk senarai semak sebelum mula memandu, baca panduan Pre-Drive Check yang membantu korang memastikan kenderaan dalam keadaan baik.
✅ Kesimpulan
Kemalangan waktu hujan lebat atau malam sememangnya dilindungi bawah polisi komprehensif, selagi korang mematuhi prosedur — buat laporan polis dalam 24 jam, kumpul dokumentasi penuh, dan hubungi insurer awal. Namun begitu, kebanyakannya dianggap at-fault claim, jadi NCD korang akan reset dan excess mungkin dikenakan sebagai bayaran peribadi.
Kunci utama: jangan tunggu accident untuk belajar. Fahami terma polisi korang, sedia dokumen kecemasan, dan amalkan pemanduan berhemah dalam keadaan basah dan gelap. Kalau kos baiki kecil dan NCD tinggi, pertimbangkan bayar sendiri untuk kekal dalam kelas NCD maksimum — ini boleh jimatkan ratusan ringgit setahun.
Baca juga:
- Panduan Tuntut Insurans Kereta Self-Accident — langkah penuh jika korang terbabas sendiri tanpa kenderaan lain
- Langkah Selepas Kemalangan Jalan Raya & Insurans — prosedur standard selepas sebarang kemalangan
- Cara Elak Self-Accident Jalan Raya & Jaga NCD — tips mencegah terbabas secara tidak sengaja
Kata Kunci SEO: claim insurans kemalangan waktu malam, adakah insurans cover accident hujan lebat, kemalangan jalan licin ncd reset, excess insurans waktu malam, aquaplaning Malaysia, memandu selamat waktu hujan, polisi komprehensif cuaca buruk
Rujukan Rasmi:
- MIROS (Institut Penyelidikan Keselamatan Jalan Raya Malaysia): https://www.miros.gov.my
- Akta Pengangkutan Jalan 1987 (Seksyen 52) — kewajipan laporan kemalangan
- Polis Diraja Malaysia (PDRM) — statistik harian kemalangan: https://www.rmp.gov.my
- Majlis Keselamatan Negara (MKN): https://www.mkn.gov.my
- Kementerian Pengangkutan Malaysia: https://www.mot.gov.my